
Beantwoording vragen FSV 6 juni 2025
In vervolg op twee zittingen van 9 januari 2025 heeft de Afdeling Bestuursrechtspraak bij brief van 17 februari 2025 verzocht om beantwoording van een aantal vragen. Bij brief van 16 mei 2025 heeft de Afdeling in de zaak met bovenvermeld zaaknummer eveneens verzocht om beantwoording van deze vragen. De Afdeling verzoekt om beantwoording van de navolgende vragen. Indien daarvoor naar openbare bronnen wordt verwezen, dan moet daarbij zoveel als mogelijk is de exacte vindplaats worden vermeld.
De zoekslag
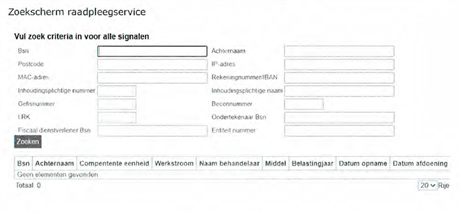
1. Hoe wordt er binnen de uitgezette FSV gezocht als er bijvoorbeeld een inzageverzoek is gedaan? Is dat alleen op BSN-nummer en naam? Of zijn er ook andere mogelijkheden om binnen dit systeem te zoeken? Zo ja, welke mogelijkheden zijn dat? Wanneer wordt welke zoekmethode gebruikt? Wordt geregistreerd welke zoekmethode in een concreet geval is gebruikt?
Het behandelen van verzoeken om inzage in FSV is binnen de Belastingdienst belegd bij de (programma)directie Buitengewone Zaken Blauw (BZB). Dit organisatieonderdeel beschikt voor het behandelen van verzoeken om inzage in FSV over een 'raadpleegservice'. Een behandelaar zoekt niet zelf in de FSV. Hierdoor kon het aantal autorisaties voor de uitgezette FSV zeer beperkt blijven.
Zodra een verzoek om inzage in FSV in behandeling wordt genomen, ontvangt de behandelaar via de raadpleegservice de informatie uit de FSV.
In sommige gevallen wordt er informatie in de FSV waargenomen waarop een uitzonderingsgrond van toepassing is of dat dit in ieder geval moet worden beoordeeld. In dat geval moet een daartoe geautoriseerde medewerker in de FSV kijken en dit handmatig beoordelen, in de meeste gevallen beschikt de Belastingdienst voor het zoeken alleen over de naam van verzoeker en het BSN. Er zijn echter meer mogelijkheden om te zoeken in de uitgezette FSV.
De mogelijke zoekcriteria zijn:
- BSN
- Achternaam
- Postcode
- IP-adres
- MAC-adres
- Rekeningnummer/IBAN
- Inhoudingsplichtige nummer
- Inhoudingsplichtige naam
- Gefisnummer
- Beconnummer
- LRK
- Ondertekenaar BSN
- Fiscaal dienstverlener BSN
- Entiteit nummer
Voor bovenstaande criteria geldt dat zoeken op dit criterium alleen een zoekresultaat oplevert als het desbetreffende veld ingevuld is. Het zoeken op BSN en/of naam is het meest accuraat, omdat een van de twee criteria in elk geval gevuld is. De overige elementen zijn niet altijd ingevuld en zullen dan ook niet altijd tot een resultaat leiden. Ook kan het zijn dat het zoeken op een van de andere elementen een veelvoud aan resultaten oplevert die niet met betrokkene in verband staan. Zo levert het zoeken op postcode de resultaten van het gehele postcodegebied, omdat de postcode niet kan worden aangevuld met het huisnummer. Verder moet gezocht worden op de postcode van het moment van registratie, niet op de huidige postcode van verzoeker.
Vandaar dat in beginsel bij het zoeken het BSN wordt gebruikt. Indien dat geen resultaat oplevert, wordt op naam gezocht. Als er aanwijzingen zijn om de zoekslag uit te breiden, dan gebeurt dat; bijvoorbeeld als de naam daartoe aanleiding geeft: Jansen of Janssen. In dat geval wordt in de beschikking geregistreerd hoe gezocht is in FSV.
2. Zijn er werkafspraken, protocollen, richtlijnen etc. over hoe er in de uitgezette FSV wordt gezocht? Wat houden zij in?
De (programma)directie BZB heeft verschillende werkafspraken, protocollen, richtlijnen opgesteld voor de behandelend medewerkers om te zoeken in de uitgezette FSV; en om de uitkomsten van het onderzoek in de uitgezette FSV vast te leggen in een reactie aan verzoeker.
De werkafspraken, protocollen, richtlijnen helpen medewerkers bij de uitvoering van de werkzaamheden; bij de inhoudelijke beoordeling van verzoeken en bij het gebruiken van beschikbare voorzieningen. Het voorgeschreven opvolgen van werkafspraken, protocollen, richtlijnen draagt bij aan het borgen van uniformiteit.
Een aantal documenten is in reactie op een Woo-verzoek in de beslissing van 9 augustus 2023 openbaar gemaakt; vindplaats:
https://open.overheid.nl/documenten/e34f74e3-8a17-4a14-b243-b7127ae50f1d/file
3. Wordt in de bezwaarfase een nieuwe zoekslag in de uitgezette FSV verricht?
Ja, de behandeling van een bezwaarschrift is een volledige heroverweging. In de bezwaarfase wordt opnieuw in de uitgezette FSV gekeken. De zoekslag begint altijd bij het invullen van het BSN en het controleren van de verwerkte persoonsgegevens met het al dan niet gegeven overzicht in de beslissing op het verzoek.
Indien er naar aanleiding van de gronden van het bezwaar extra aanwijzingen zijn voor een nadere zoekslag (met andere kenmerken), zal dit worden gedaan.
4. Worden er printscreens gemaakt van de zoekopdrachten en de resultaten of wordt het resultaat op andere wijze gedocumenteerd? Wanneer gebeurt dat wel/niet?
Nee, er worden geen schermafdrukken (printscreens) gemaakt van de stappen die uitgevoerd worden bij de zoekopdrachten. De beschikking is het resultaat (de opbrengst) van de zoekslag.
Wanneer de zoekslag in geschil is, wordt in de beschikking een motivering van de uitgevoerde zoekslag bijgevoegd.
In zeer uitzonderlijke situaties wordt er wel een schermafdruk gemaakt. Dit gebeurt veelal enkel in opdracht van de rechter, bijvoorbeeld omdat er discussie is over de zoekslag of ten behoeve van fiscale procedures. Schermafdrukken worden ook verstrekt als er een discussie is over de vraag of er terecht een (gemotiveerd) beroep wordt gedaan op de beperking van het recht op grond van artikel 23 AVG jo artikel 41 UAVG. De schermafdrukken worden dan verstrekt aan de bestuursrechter met de mededeling dat uitsluitend de rechter kennis zal mogen nemen van de inlichtingen onderscheidenlijk de stukken; vgl. de beperking van de kennisneming van artikel 8:29 van de Awb. De rechter kan in dat geval hierover oordelen.
Door wie wordt gezocht?
5. Hoeveel medewerkers zijn geautoriseerd om na het uitzetten ervan in de FSV te zoeken, wat is hun takenpakket en hoe worden zij geselecteerd?
Er zijn 13 medewerkers van de (programma)directie Buitengewone Zaken Blauw die toegang hebben tot FSV voor het behandelen verzoeken en bezwaarschriften.
Ook is er een aantal medewerkers dat beroepen behandelt. Vanuit de directie Particulieren zijn dat er 4. Dit zijn AVG-specialisten en zij behandelen bezwaar en beroep. Vanuit de directie Midden- en Kleinbedrijf (MKB) zijn dat er 15. Dit zijn AVG-specialisten en zijn behandelen bezwaar en beroep. Vanuit de directie Centrale Administratieve Processen (CAP) zijn dat er 11. Dit is voor de overlap van MSNP en FSV. Vanuit de Dienst Toeslagen (UHT) zijn er 7 medewerkers met toegang tot de FSV. Voor de relatie tussen FSV en UHT.
Het takenpakket van medewerkers die zijn geautoriseerd voor de uitgezette FSV bestaat uit het behandelen van o.a. verzoeken om inzage, bezwaarschriften en/of het behandelen van beroepschriften. Binnen de (programma)directie BZB warden de behandeld medewerkers geselecteerd op bekwaamheid, ervaring, kennis en kunde etc.
Zodra een medewerker stopt met de FSV-gerelateerde werkzaamheden, zoals het behandelen van verzoeken, bezwaren of beroepen, dan wordt de autorisaties ingetrokken. Daarnaast wordt ieder halfjaar beoordeeld of de verleende autorisatie voor FSV nog noodzakelijk is.
6. Hoe wordt geborgd dat deze medewerkers voldoende zijn toegerust voor een effectieve zoekslag? Welke eisen wat betreft opleiding en deskundigheid gelden daarbij?
Om te borgen dat medewerkers voldoende zijn toegerust voor het uitvoeren van een effectieve zoekslag in de uitgezette FSV worden werkafspraken gemaakt en zijn er protocollen en richtlijnen beschikbaar; zie de reactie op vraag 2. Ook wordt het vierogenprincipe toegepast, waarbij medewerkers elkaars werk controleren. Daarnaast kent de Belastingdienst een werkwijze waarbij minder ervaren medewerkers begeleid worden door medewerkers met meer ervaring.
Verder worden de werkzaamheden ondersteund met (technische) voorzieningen, zoals een raadpleegservice en voorbeeldteksten (wab-to-word).
De raadpleegfunctie (ophaalservice) is een extractie van FSV die een geautoriseerde behandelaar te zien krijgt in de behandelapplicatie WAB als een inzageverzoek in behandeling is genomen. Op de extractie is een kleurencodering van toepassing.
In de kleurencodering worden drie soorten geïdentificeerd:
a) `groene' velden: gegevens altijd vrij te geven;
b) 'oranje' velden: gegevens alleen vrij te geven na nadere inhoudelijke beoordeling door iemand die geautoriseerd is voor de uitgezette FSV (bijvoorbeeld bij tip/klik); en
c) 'rode' velden: gegevens worden niet getoond en nooit vrij te geven (bijvoorbeeld BSN's van anderen dan betrokkene).
De medewerker die na ontvangst van een inzageverzoek de output van de raadpleegservice ontvangt, ziet in de browser, 'door een bril', de groene en oranje gegevens, zonder dat er ergens een kopie van de gegevens wordt opgeslagen. Na controle kan de behandelaar de groene en oranje gegevens exporteren die na dat controleproces aangevinkt staan.
Wab-to-Word is een hulpmiddel waarmee de eerste behandelaar de gegevens uit de raadpleegfunctie van FSV in WAB eenvoudig en eenduidig verwerkt in de beschikking; via kopiëren naar Excel en daarna plakken in de tekst van een beschikking. Ook worden door deze tool diverse toelichtingen toegevoegd en worden de FSV-gegevens op een vaste manier geordend, zodat het begrijpelijker is voor de burger. Het gebruik van deze tool, en gebruikersbeschrijving, was verplicht voorschreven.
De beschikking, inclusief het overzicht met persoonsgegevens, wordt zoals hiervoor aangegeven voor versturen via vierogenprincipe gecheckt.
Het eventuele bezwaar wordt behandeld door een medewerker die toegang heeft tot de kopie van FSV. Voor die behandelaren geldt eveneens de normale 'kwaliteitseis' dat hetgeen naar buiten gaat eerst door een collega beoordeeld wordt.
In een reactie op een Woo-verzoek van 9 augustus 2023 zijn enkele documenten openbaar gemaakt over de kleurencodering; zie: https://open.overheid.nl/documenten/e34f74e3-8a17-4a14-b243-b7127ae50f1d/file en met name de documenten 1 tot en met 4.
Voor wat betreft opleiding en deskundigheid gelden dezelfde eisen als voor het in aanmerking komen voor een fiscale of juridische functie bij de Belastingdienst. Afhankelijk van het functieniveau vraagt de Belastingdienst om een MBO/HBO/WO-werk- en denkniveau.
7. Wordt bijgehouden wie in een concreet geval in de FSV zoekt? Kan ook worden gezocht door personen die in de tijd dat het FSV operationeel was daarvan voor hun werkzaamheden gebruik hebben gemaakt dan wel de FSV met informatie hebben gevuld of kunnen vullen?
FSV kent geen functionaliteit die bijhoudt wie welke registratie in uitgezette FSV heeft geraadpleegd. Alleen personen die n.6 27 februari 2020 een autorisatie voor FSV hebben ontvangen, kunnen binnen hun autorisatie de uitgezette FSV raadplegen. Personen die in de tijd dat FSV operationeel was gebruik hebben gemaakt van FSV, hebben sinds 27 februari 2020 geen autorisatie meer om FSV te raadplegen.
Er zijn geen medewerkers die toen autorisaties hadden en nu nog steeds of wederom. De autorisaties die nu gegeven zijn, zijn enkel voor het afhandelen van inzageverzoeken en bezwaren/beroepen. Deze geautoriseerde medewerkers hebben geen fiscale taken. Medewerkers met fiscale taken krijgen geen autorisatie en zij kunnen tevens niet controleren of burgers in de FSV staan.
Waar wordt gezocht?
8. Hoe ruim wordt een verzoek om inzage in de FSV opgevat? Wordt ook gekeken in vergelijkbare systemen? Ook als daarom niet expliciet is gevraagd?
Een verzoek om inzage in de FSV wordt opgevat als een verzoek dat beperkt is tot inzage in de uitgezette FSV. De Belastingdienst heeft veel verzoeken die via de `meldknop' ontvangen zijn, in behandeling genomen als verzoek om inzage in de uitgezette FSV. De meldknop was een digitale voorziening die werd ingericht om het voor de betrokkene makkelijk te maken om een inzageverzoek in te dienen. Op deze manier werd tegemoetgekomen aan de wens van de Kamer zoals opgenomen in de motie Azarkan om de burger snel de mogelijkheid te bieden om een FSV-inzageverzoek in te dienen.(*1) Het FSV-portaal is per 1 mei 2025 gesloten. Burgers kunnen een verzoek schriftelijk indienen.
Indien een betrokkene verzoekt om inzage in andere systemen naast FSV, dan wordt ook gezocht naar verwerkte persoonsgegevens in de systemen waar om gevraagd wordt.
Naar aanleiding van de bevindingen rondom de FSV zijn er sinds 2020 diverse onderzoeken gestart naar FSV. Een van de onderzoeken is gedaan door KPMG en geeft een conclusie ten aanzien van 'met FSV vergelijkbare systemen'. Het onderzoek door KPMG is afgerond op 10 juli 2020 en openbaar gemaakt.(*2) Voor zover KPMG heeft kunnen vaststellen, beschikt de Belastingdienst niet over andere primaire processen of toezichtprocessen die een sterke gelijkenis met de FSV vertonen en die in dezelfde mate risicosignalen verwerken.
9. Wanneer wordt gezocht in de geschoonde en wanneer in de ongeschoonde versie van de FSV?
Bij het uitvoeren van een zoekslag in de uitgezette FSV wordt in de aanvraag-, bezwaar- en beroepsfase gezocht in de geschoonde en in de ongeschoonde versie. Deze ongeschoonde versie wordt ook wel 'archief' genoemd en is te benaderen via een link op een specifieke interne samenwerkingsomgeving die alleen toegankelijk is voor medewerkers met een autorisatie voor de uitgezette FSV; dus met een ruimere autorisatie dan alleen de raadpleegservice (ophaalservice).
De raadpleegservice geeft aan wanneer er een verwijderde FSV-registratie (signaal) bestaat. Indien dat het geval is, dan vraagt de behandelaar aan een van de medewerkers die in de ongeschoonde versie van FSV kan kijken, welke persoonsgegevens verwerkt zijn. Een medewerker met autorisatie zal dan in de ongeschoonde versie kijken en verstrekt de verwerkte persoonsgegevens aan de behandelaar, zodat de verwerkte persoonsgegevens opgenomen kunnen worden in de beslissing.
Zoals eerder aangegeven, werkt de raadpleegservice met een kleurencodering; zie de reactie op vraag 6.
Medewerkers met een autorisatie voor FSV (aangeduid als FSV-AVG-specialist) konden in FSV kijken wanneer meer informatie nodig is voor het nemen van een beslissing:
- tips en kliks; in de raadpleegservice stond alleen dat deze risicosignalen zich voordoen, maar de velden zijn niet te zien
- als er bijlagen in de FSV zijn opgenomen; de AVG-specialist haalt eventuele extra persoonsgegevens uit de bijlage en voegt dit toe in de beschikking.
- als het om informatieverzoeken van opsporingsdiensten gaat; onder andere de FIOD.
Op basis van de resultaten van raadpleegservice wordt nader gekeken in geschoonde c.q. ongeschoonde versie van de uitgezette FSV.
10. Wat verstaat de minister onder met de FSV vergelijkbare systemen? Zijn dat ook systemen die niet als zodanig fraudesignalering tot doel hebben, maar die wel fraudesignalen, meldingen of tips over (rechts)personen kunnen bevatten? Zo nee, waarom zijn dat volgens de minister geen vergelijkbare systemen?
De minister van Financiën verstaat onder met FSV vergelijkbare systemen een toezichtsproces, applicatie of systeem waarin risicosignalen worden verwerkt en dat wordt gebruikt zonder een inhoudelijke afweging op de risicoselectie. De minister sluit hiermee aan bij de omschrijving die KPMG heeft gegeven in het rapport van 10 juli 2020.(*3)
Een toezichtsproces is vergelijkbaar met FSV indien aan alle navolgende voorwaarden wordt voldaan:
1. In het (toezichts)proces en de applicatie worden persoonsgegevens van belastingplichtige of toeslaggerechtigde subjecten verwerkt, of gegevens die direct herleidbaar zijn tot belastingplichtige of toeslaggerechtigde subjecten.
2. Het proces of de applicatie omvat een risicoselectie, of geeft mogelijkheid tot risicosignalering, of de doelbinding voor de verwerking van reguliere of bijzondere persoonsgegevens is onvoldoende duidelijk; en ontbeert een wettelijke grondslag; en het is mogelijk om de risicosignalen direct te gebruiken voor risicoselectie. Exportfuncties naar een gegevensverzameling of applicaties die signaleren voor een extern selectieproces vallen mogelijk ook binnen deze categorie.
3. De risicoselectie is systematisch (meer dan 25 subjecten uit massale processen), zonder individuele professionele beoordeling.
4. De risicoselectie heeft mogelijk nadelige effecten voor de betrokken natuurlijke personen.
5. De risicosignalering of risicoselectie is gebaseerd op mogelijk subjectieve risicosignalen.
Onder deze subjectieve risicosignalen vallen onder meer:
- het enkel voorkomen van een subject in een applicatie voor toezichtsproces of een lijst wordt gebruikt als risicosignaal zonder dat de inhoud of kwaliteit van dit risicosignaal wordt getoetst (in dat geval zou ongewenst sprake kunnen zijn geweest van een zwarte lijst'-principe); of
- het risicosignaal is niet voorzien van informatie over herkomst, en kan niet worden getoetst aan onderliggende of contra-informatie; of
- het risicosignaal betreft het subject, maar heeft geen betrekking op feitelijkheden die objectief relevant zijn voor de risicoselectie; Het risicosignaal betreft bijvoorbeeld een ander fiscaal middel of andere toeslag; of
- door de eigenschappen van de risicoselectie kan selectiebias optreden.
Systemen die wel mogelijke fraudesignalen, meldingen of tips over (rechts)personen kunnen bevatten, maar die niet als zodanig fraudesignalering tot doel hebben, gelden niet als vergelijkbare systemen als niet aan alle hiervoor genoemde voorwaarden wordt voldaan.
Samenvattende conclusie
De Belastingdienst is van oordeel dat de Belastingdienst geen met FSV vergelijkbare systemen heeft.
11. Wat houden de systemen/applicaties OPO, PSF, RAM, TSV en PFSI in? Zijn dat vergelijkbare systemen?
Order Portefeuille-Overleg-tool of Order Postoverleg (OPO-tool):
De OPO-tool is een Excel-bestand dat een koppeling heeft met een samenwerkingsgebied waarin de mappen staan van casussen die in behandeling zijn bij de teams Intensief Toezicht en Externe Overheidssamenwerking van MKB (vanaf 2021: ITE-teams MKB; daarvoor: Fraude/EOS-teams). De OPO-tool is een hulpmiddel voor monitoring van projecten en als ondersteuning voor workflowmanagement. FSV-signalen waren één van de mogelijke bronnen in de OPO-tool in een project of toezichtsproces. Deze OPO-tool bevat derhalve informatie uit FSV, maar alleen nadat deze fiscaal geduid en relevant bevonden is voor behandeling.
FIOD-Proces Systeem Fraudesignalen (FIOD-PSF of PSF):
PSF is een applicatie die gebruikt wordt door de Belastingdienst, de Douane, de Dienst Toeslagen en de FIOD, de opsporingsdienst van de Belastingdienst. Het eigenaarschap ligt bij de FIOD.
PSF ondersteunt het operationele proces van aanmelding van een vermoedelijke fraudezaak tot aan de overdracht aan het Openbaar Ministerie en de terugkoppeling van het resultaat vanuit het Openbaar Ministerie c.q. de rechtspraak. PSF is bedoeld voor medewerkers van FIOD, boete-fraude coördinatoren en contactambtenaren bij de Belastingdienst, de Douane en de Dienst Toeslagen.
Voor de Belastingdienst, Douane en Toeslagen geldt dat wanneer een zaak voldoet aan de AAFD-criteria deze aangemeld wordt in PSF.
De zaken die aangemeld worden door externe toezichtorganisaties (zoals AFM, DNB of NZA) worden door de FIOD geregistreerd in PSF.
PSF heeft drie doelen:
1. Werkstroombesturing (in welke fase bevindt zich een zaak).
2. Kunnen genereren van bestuurlijke informatie (BI) en analysedoeleinden (voor beide geanonimiseerd):
a. BI voor de FIOD, Belastingdienst, Douane en Toeslagen;
b. Analysedoeleinden voor de afdeling SOI van de FIOD
3. Signaleringsfunctie voor het tijdig verwijderen en vernietigen van zaken conform de termijnen uit de Wet politiegegevens.
De applicatie is geclassificeerd als AVG en staat in een afgeschermde omgeving. Er vindt streng autorisatiebeheer plaats en gebruik wordt gelogd.
Daarnaast zijn er afgeschermde omgevingen voor de Belastingdienst, Douane en Toeslagen, zodat zijn elkaars zaken niet in kunnen zien.
Risico Analyse Model (RAM):
RAM ontstond in 1998 als database. Medewerkers hoefden niet langer per belastingplichtige informatie in verschillende bronsystemen op te zoeken, maar konden in RAM van een of meer belastingplichtigen gegevens vanuit verschillende bronnen in een keer raadplegen. Geleidelijk werd deze database uitgebouwd van lokale applicatie tot een omvangrijk datawarehouse. Uiteindelijk zijn de data van 69 interne en externe bronsystemen in RAM opgenomen, waarmee RAM uitgebreide gegevens van vrijwel alle belastingmiddelen en alle belastingplichtige bedrijven en particulieren bevatte. In april 2018 is besloten tot het uitwerken van noodscenario's om RAM te vervangen en werd RAM direct voorafgaand aan de inwerkingtreding van de AVG uitgezet. Hier is uitgebreider over gerapporteerd in de recente Kamerbrief van 6 maart 2025.(*4) RAM was een voorziening om gegevens vanuit verschillende bronnen in een keer te raadplegen. Een van de bronnen van RAM was de applicatie FSV. Het doel van RAM was -anders dan bij FSV- niet om risicosignalen te registreren, maar om in een keer een beeld te geven van de gegevens uit de verschillende bronnen.
Tijdelijke signaal voorziening (TSV):
Na het afsluiten van FSV in februari 2020 is de Belastingdienst gestart met het (opnieuw) inrichten van een werkproces voor het behandelen van meldingen over mogelijke niet-naleving van fiscale wet- en regelgeving. Bij dat werkproces was de applicatie TSV de beoogde opvolger van FSV. De Autoriteit Persoonsgegevens (AP) heeft op 21 juli 2022 desgevraagd geadviseerd over het werkproces.(*5) In vervolg op het advies van de AP heeft de Belastingdienst de inrichting van het werkproces heroverwogen. De applicatie TSV is niet in gebruik genomen.
Programma fiscale meldingen en informatiestromen (PFMI):
De vraag van de Raad van State gaat over `PFSI'. Dezerzijds wordt aangenomen dat de Raad van State bedoelde: Programma fiscale meldingen en informatiestromen (PFMI).
In 2023 startte de Belastingdienst het Programma Fiscale Meldingen en Informatiestromen (PFMI).(*6) Met als doel meldingen weer te kunnen behandelen.
De Belastingdienst ontvangt en verwerkt meldingen in verschillende informatiestromen. Het PFMI heeft voor een deel daarvan een nieuwe werkwijze ingericht. Deze werkwijze is nu in gebruik voor een klein aantal stromen.
Nadat het PFMI een vaste werkwijze voor de behandeling van informatiestromen heeft vastgesteld, is het programma in 2024 beëindigd en zijn de werkzaamheden verder belegd bij de keten GKT-meldingenproces (GKT staat voor Generiek Kantoor en Toezicht). In de bijlage bij de Kamerbrief stand van zaken Belastingdienst van 6 maart jI. is de laatste stand van zaken rondom het weer opstarten van het meldingenproces beschreven.(*7)
Samenvattende conclusie
Gelet op de omschrijving van 'een vergelijkbaar systeem' (zie de reactie op vraag 10) en gelet op de omschrijvingen van genoemde systemen/applicaties en de beschreven werkwijzen, is de Belastingdienst van oordeel dat bovengenoemde systemen/applicaties niet zijn aan te merken als vergelijkbaar met FSV.
12. Hoe verhoudt het begrip 'vergelijkbare systemen' zich met het begrip 'meest gangbare systemen' waarin is gezocht in deze zaak? Zit daar verschil tussen?
Zie voor de toelichting op het begrip `Vergelijkbare systemen' de reactie en de criteria in de reactie op vraag 10. Dergelijke systemen zijn bij de Belastingdienst niet aangetroffen, zie het eerdergenoemde rapport van KPMG.
Ten aanzien van het begrip `meest gangbare systemen' wordt het volgende overwogen.
De Belastingdienst maakt voor de uitvoering van zijn wettelijke taken gebruik van ruim 600 processen (primaire processen). Daarnaast maakt de Belastingdienst gebruik van ongeveer 250 processen ten behoeve van personeelszaken en beheer/bedrijfsvoering (secundaire processen). De primaire processen worden ondersteund door circa 900 applicaties. Ongeveer de helft van die applicaties (circa 450) ondersteunt de uitvoering van de wettelijke taken en bevat gegevens over belastingplichtige burgers en bedrijven. Deze applicaties zijn te onderscheiden in applicaties die specifiek bedoeld zijn voor een bepaald belastingmiddel en generieke a pplicaties ter ondersteuning van verschillende belastingmiddelen. In generieke applicaties worden persoonsgegevens van burgers en bedrijven geregistreerd voor verschillende belastingmiddelen. Een voorbeeld hiervan is een generieke applicatie ter ondersteuning van het verwerken van bezwaar- en beroepzaken.
Wanneer een natuurlijke persoon, een betrokkene, een verzoek indient met een beroep op het gegevensbeschermingsrecht, dan onderzoekt de Belastingdienst in relatie tot welk belastingmiddel deze betrokkene bekend is. Vervolgens onderzoekt de Belastingdienst welke processen en bijbehorende applicaties relevant zijn voor het verzoek.
Voor de reactie op een verzoek om inzage maakt de Belastingdienst een overzicht van de persoonsgegevens die voor dat proces geregistreerd zijn en toelichting over de zoekslag en de applicaties die bij die verwerkingen gebruikt worden.
Met het begrip `meest gangbare systemen' wordt gedoeld op de processen en gegevensverwerkingen die op een betrokkene van toepassing zijn en de daarbij gebruikte applicaties die de Belastingdienst gebruikt bij de uitvoering van zijn wettelijke taken bij het relevante fiscale middel. Bij `meest gangbare systemen' gaat het om de systemen die gebruikt worden voor een specifiek middel of ter ondersteuning van een specifiek middel. Wanneer bijvoorbeeld een verzoeker bij de Belastingdienst alleen bekend is in relatie tot de inkomstenbelasting, dan wordt gekeken naar de verwerkingen voor de inkomstenbelasting en dan wordt de zoekslag uitgevoerd in de systemen die gebruikt worden voor de in komstenbelasting.
Mochten de beschikbare gegevens daartoe aanleiding geven, dan breidt de Belastingdienst de zoekslag uit naar andere processen en verwerkingen en de daarbij behorende applicaties; bijvoorbeeld wanneer blijkt dat er ook klachtprocedures of procedures op grond van de Wet open overheid aanhangig (geweest) zijn. Indien de omvang van het verzoek niet (geheel) duidelijk is, dan neemt de Belastingdienst contact op. Verzoeker wordt dan in de gelegenheid gesteld te verduidelijken om welke persoonsgegevens het verzoek om inzage gaat. In de meeste gevallen maakt de verzoeker geen gebruik van de gelegenheid om het verzoek te preciseren, zodat er een algemene zoekslag wordt gedaan. Het komt regelmatig voor dat pas in de bezwaarfase meer duidelijkheid komt over de vraag waar de betrokkene het om te doen is of naar welke gegevens de betrokkene op zoek is.
Samenvattende conclusie
Gelet op het voorgaande, concludeert de Belastingdienst dat er geen verhouding bestaat tussen de begrippen 'vergelijkbare systemen' en 'meest gangbare systemen'. Het zijn verschillende begrippen die op uiteenlopende situaties zien zonder dat er een verwantschap is. Het registreren van persoonsgegevens in een systeem dat vergelijkbaar is met de uitgezette FSV is onrechtmatig en in strijd met de AVG. Voor de uitvoering van de wettelijke taken van de Belastingdienst worden persoonsgegevens gebruikt en geregistreerd. De Belastingdienst geeft met het uitvoeren van een zoekslag in de 'meest gangbare systemen' inzage in de verwerking van persoonsgegevens van verzoeker in relatie tot de verwerkingen voor het relevante fiscale middel. De Belastingdienst geeft inzage in de systemen voor een specifiek middel of ter ondersteuning van een specifiek middel.
13. In antwoord op eerdere vragen van de Afdeling heeft de minister meegedeeld dat onderzoek wordt uitgevoerd naar de vraag of er lijsten, systemen, applicaties zijn die soortgelijk zijn aan de FSV. Daarbij heeft de minister toegelicht dat in de bijlage onderdeel f van de stand van zakenbrief van de Belastingdienst is vermeld dat in totaal vier FSV-achtige lijsten zijn aangetroffen die daadwerkelijk het woord 'FSV' in de titel/ documentnaam hadden.(*8) Op de zitting heeft de minister meegedeeld dat KPMG onderzoek heeft uitgevoerd naar vergelijkbare systemen en dat daaruit naar voren is gekomen dat de Belastingdienst geen gebruik maakt van applicaties die vergelijkbaar zijn met FSV.(*9) Hoe verhoudt de eerdere toelichting zich met het rapport van KPMG?
In 2020 is door KPMG grondig onderzoek gedaan naar het al dan niet bestaan van FSV-achtige systemen en/of lijsten. Deze zijn toen door KPMG niet aangetroffen.
De Belastingdienst is vervolgens zelf een onderzoek gestart; naar systemen of Iijsten met 'fraude' of 'FSV' in de titel. Als bijlage bij de Kamerbrief van 30 mei 2022 over FSV(*10) is een 'prio 1b appendix' gehecht met daarin een overzicht van mogelijkerwijze door de Belastingdienst gehanteerde systemen en lijsten.(*11)
Een eenduidig uitleg over wat FSV-achtig is, is niet gegeven. Hierop heeft het managementteam van de (programma)directie BZB de hoogrisicovolle lijsten gecontroleerd. Het managementteam van BZB heeft uit dat overzicht drie systemen en/of Iijsten nader laten onderzoeken. Het gaat om de applicaties/Iijsten genaamd 'Afgeleide documenten uit FSV', 'FSV-CSV bestand met aangiften liquide' en 'Bestand en fraudeposten'. Geconcludeerd is dat bedoelde lijsten geen met FSV vergelijkbare systemen/applicaties zijn.
14. Bevat de FSV een (zoek)mogelijkheid om te kunnen vaststellen of personen in het FSV of daarmee vergelijkbare systemen hebben gestaan, daaruit zijn verwijderd? Zo ja, is daarbij vast te stellen wanneer de verwijdering heeft plaatsgevonden.
De applicatie FSV kende de technische optie om informatie te verwijderen. Daarvan is alleen voor trainingsdoeleinden gebruik gemaakt. De verwijderde gegevens werden verplaatst naar een tabel `verwijderde informatie' en waren daarmee niet echt weg. Dit mechanisme is ook aan de Kamer toegelicht in een brief. Onderzoek heeft plaatsgevonden naar die tabel en dat heeft geleid tot de conclusie dat de optie om te verwijderen alleen voor trainingsdoeleinden (met fictieve BSN's) gebruikt werd.
De applicatie FSV is op 26 februari 2020 geschoond. FSV is op 27 februari 2020 uitgezet. De registraties van personen (en bedrijven) die uit FSV zijn verwijderd op 26 februari 2020 en voordat FSV is uitgezet, zijn bewaard in het archief van FSV.
Een kopie van FSV wordt bewaard in een afgeschermde omgeving (digitale kluis). Een beperkt aantal medewerkers heeft een autorisatie om de archiefversie van FSV te raadplegen; onder andere ten behoeve van het behandelen van verzoeken om inzage. Indien deze personen FSV raadplegen, dan kijken zij in de applicatie inclusief het archief. In het archief is vastgelegd op welke dag en welk tijdstip de persoon uit FSV is verwijderd.
Voor de volledigheid wordt herhaald dat de Belastingdienst niet heeft kunnen vaststellen dat er met FSV vergelijkbare applicaties en systemen gebruikt worden door de Belastingdienst. Externe partijen hebben onderzoek gedaan, en hebben geconcludeerd dat er geen met FSV vergelijkbare systemen waren.
Tot slot
Uw Afdeling heeft verzocht om het KPMG-rapport aan de Afdeling toe te zenden.
Het rapport van KPMG `Risico Analyse Model (RAM) bij Belastingdienst, Dienst Toeslagen en Douane' van 25 februari 2025 is te vinden onder bijgevoegde link:
https://open.overheid.nl/documenten/a33941fd-5be8-4091-a81e-ea0e022310c9/file
--- --- ---
- Kamerstukken 2020/21, 31066, nr. 840; motie Azarkan
- https://open.overheid.nl/documenten/ronl-42970d17-d8b9-41d6-aa8f-d0cc52ab97c8/pdf
- https://open.overheid.nl/documenten/ronl-42970d17-d8b9-41d6-aa8f-d0cc52ab97c8/pdfpagina 47-48
- https://zoek.officielebekendmakingen.nl/kst-31066-1465.html
- https://www.autoriteitpersoonsgegevens.nl/documenten/advies-ap-over-tijdelijke-signalen-voorziening-tsv-belastingdienst
- Kamerstukken II 2022/23, 31 066, nr. 1146 en Kamerstukken II 2022/23, 31 066, nr. 1205
- https://www.rijksoverheid.nl/documenten/2025/03/06/bijlage-1-actuele-onderwerpen-moties-en-toezeggingen
- Kamerstukken II 2022/23, 31 066, nr. 1276, bijlage
- Het rapport van KPMG 'Rapportage verwerking van risicosignalen voor toezicht' van 10 juli 2020 is te vinden onder de link: https://open.overheid.nl/documenten/ronl-42970d17-d8b9-41d6-aa8f-d0cc52ab97c8/pdf
- https://open.overheid.nl/documenten/ronl-03b6af146c17b4f7163cb7cd12d9cc92e514b2c2/pdf
- https://open.overheid.nl/documenten/ronl-92875caa4a7001b05b746d90c738d1251f089980/pdf