
Beantwoording vragen FSV 1 oktober 2024
Reactie op de brief van de Raad van State van 4 september 2024 met het verzoek om informatie over zaaksoverstijgende aspecten van FSV.
Het verzoek om informatie heeft betrekking op de volgende procedures in hoger beroep:
202403953/1/A3
202402972/1/A3
202401528/1/A3
202400287/1/A3
202304792/1/A3
202303830/1/A3
202302960/1/A3
202300561/1/A3
202203566/1/A3
202401761/1/A2 (Toeslagen)
1. Wat was de FSV, waarvoor en voor wie was het bedoeld en waarvoor en door wie werd het feitelijk gebruikt?
De fraudesignaleringsvoorziening (hierna: FSV) was een systeem dat werd gebruikt om risicosignalen te registreren. Medewerkers van de Belastingdienst maakten op grofweg drie manieren gebruik van FSV: voor het beoordelen van belastingaanslagen, het beoordelen van aanvragen van toeslagen en informatie-uitwisseling met andere overheidsorganisaties vanwege wettelijke verplichtingen en met samenwerkingsverbanden.(*1) De FSV voldeed niet aan AVG-wetgeving en uitvoeringsnormen. Op 27 februari 2020 is de FSV uitgezet. In totaal waren er circa 290.000 natuurlijke personen in de FSV geregistreerd.(*2)
Voordat de Belastingdienst beschikte over een registratiesysteem voor mogelijke fraudesignalen werden fraudesignalen lokaal eerst op papier en vervolgens in Excelsheets bijgehouden. De Belastingdienst heeft deze Excelsheets doorontwikkeld tot een overzicht voor Persoonsgericht Intensief Toezicht (dagboek-PIT). Vanaf 2001 ontstond er veel aandacht voor Belastingdienst brede systeemfraude. Om een gerichte aanpak mogelijk te maken, ontstond de behoefte om een systeem te ontwikkelen om ook alle signalen rondom mogelijke systeemfraude overzichtelijk te krijgen. Omdat men op een lokaal kantoor van de Belastingdienst beschikte over dagboek-PIT, is dit in 2009 vanuit praktische overwegingen breder binnen de Belastingdienst beschikbaar gesteld. Vanaf dat moment werken medewerkers uit diverse dienstonderdelen en lokale kantoren van de Belastingdienst met de applicatie. In 2013 wordt dagboek-PIT vanuit de wens om lokaal ontwikkelde applicaties voor de hele Belastingdienst te laten werken omgebouwd tot FSV.(*3)
FSV is door de directies Midden- en kleinbedrijf (MKB), Particulieren en Toeslagen gebruikt voor de registratie van interne en externe signalen en informatieverzoeken van andere overheden waar de Belastingdienst overeenkomstig wet- en regelgeving en convenanten aan moet voldoen. De directies Grote Ondernemingen en Centrale Administratieve Processen raadpleegden FSV. De bijzondere opsporingsdienst van de Belastingdienst, de Fiscale inlichtingen- en opsporingsdienst (FIOD), raadpleegde FSV tot mei 2019.
2. Welke gegevens werden in de FSV geregistreerd en naar aanleiding waarvan? Bestonden daarvoor werkinstructies/protocollen/werkafspraken? Zo ja, wat hielden die in?
In FSV werden verschillende gegevens van natuurlijke personen en rechtspersonen geregistreerd, bijvoorbeeld naam, adresgegevens en het burgerservicenummer (BSN) van natuurlijke personen of het Rechtspersonen en samenwerkingsverbanden informatienummer (RSIN) van rechtspersonen. Ook konden medewerkers gebruik maken van een open veld voor extra informatie, bijvoorbeeld als er onderzoek was gedaan en wat de uitkomst hiervan was. Bij circa 80.000 burgers(*4) zijn daarnaast bijzondere persoonsgegevens geregistreerd, bijvoorbeeld informatie over de gezondheid of giften aan religieuze instellingen. Interne en externe signalen waren de aanleiding van registratie. Interne signalen zijn signalen afkomstig van andere directies of teams binnen de Belastingdienst. Externe signalen zijn bijvoorbeeld tips- en kliks of signalen van andere ketenpartners of andere overheden en burgers, zoals meld misdaad anoniem-meldingen of informatieverzoeken. Een eenduidig normenkader of werkinstructie voor het registreren, beoordelen en gebruiken van FSV ontbrak. Verschillende directies hadden een werkinstructie voor de eigen directie en die ging met name over hoe FSV-gerelateerde gegevens in de systemen opgenomen moesten worden.
3. Wie had toegang tot de FSV en hoe?
Tussen 2012 en 2020 was de FSV actief.(*5) In die periode hadden circa 5.000 medewerkers toegang tot FSV. Dat betreft alle onderdelen van Belastingdienst. Er was onderscheid tussen raadpleeg- en beheerderfuncties, waarbij beheerfuncties registraties in FSV konden opvoeren. Er was geen verdere scheiding tussen de directies, eenmaal geautoriseerd had de medewerker toegang tot alle registraties. Er vond geen logging en monitoring plaats. In mei 2019 is door een schoningsactie het aantal FSV-autorisaties gereduceerd tot circa 1.000 medewerkers. Op 27 februari 2020 is FSV dicht gezet.(*6) De gegevens uit FSV zijn opgeslagen in een datakluis, zodat deze niet toegankelijk zijn.
Specifiek voor de Toeslagen geldt dat FSV-registraties voor de medewerkers van het intensief toezichtteam van de Dienst Toeslagen raadpleegbaar en aanpasbaar waren.(*7)
4. Had de FSV een connectie met eventuele andere (de)centrale fraudesignaleringssystemen van andere (uitvoerings)diensten, zo ja, met welke?
Er was geen connectie met eventuele andere fraudesignaleringssystemen van andere (uitvoerings-)diensten. Wel ontving de Belastingdienst op basis van wettelijke grondslagen en convenanten signalen van andere ketenpartners of overheden die in FSV konden worden geregistreerd. Dit betreft circa 25.000 signalen.(*8) Andersom is FSV- en FSV-gerelateerde informatie in verschillende vormen gedeeld met derde partijen. De deling van FSV-gegevens heeft in circa 90% van de gevallen plaatsgevonden met publieke organisaties, zoals rijksuitvoeringsorganisaties (bijvoorbeeld UWV en SVB), gemeenten en organisaties uit de strafrechtketen.(*9)
5. Wanneer precies en waarom is het gebruik van de FSV gestopt?
Over FSV is door de Belastingdienst op 21 januari 2019 een eerste gegevensbeschermingseffectbeoordeling (GEB) opgesteld. Op basis van deze GEB zijn door de Belastingdienst maatregelen genomen om de geconstateerde risico's te beperken. Op 5 november 2019 is de GEB geactualiseerd waarbij een update is opgenomen over de uitgevoerde en geplande maatregelen. De functionaris voor gegevensbescherming van het ministerie van Financiën (FG) is eerst op 26 februari 2020 over de inhoud van de geactualiseerde GEB geïnformeerd. De FG heeft, na de beoordeling van deze GEB over de FSV, geadviseerd om de persoonsgegevens niet of niet langer op deze wijze te verwerken zolang de maatregelen uit het rapport niet volledig zijn uitgevoerd. De Belastingdienst heeft daarop FSV op 27 februari 2020 uitgezet.
6. Waren er voor de FSV soortgelijke systemen in gebruik bij de Belastingdienst, zo ja, welke? Is er na het stopzetten van de FSV een andere manier van fraudesignalering in gebruik (genomen), zo ja welke, en hoe werkt die?
Voordat de Belastingdienst beschikte over een registratiesysteem voor mogelijke fraudesignalen werden fraudesignalen lokaal eerst op papier en vervolgens in Excelsheets bijgehouden. De Belastingdienst heeft deze Excelsheets doorontwikkeld tot een overzicht voor Persoonsgericht Intensief Toezicht (dagboek-PIT). Vanaf 2001 ontstond er veel aandacht voor Belastingdienst brede systeemfraude. Om een gerichte aanpak mogelijk te maken, ontstond de behoefte om een systeem te ontwikkelen om ook alle signalen rondom mogelijke systeemfraude overzichtelijk te krijgen. Omdat men op een lokaal kantoor van de Belastingdienst beschikte over dagboek-PIT, is dit in 2009 vanuit praktische overwegingen breder binnen de Belastingdienst beschikbaar gesteld. Vanaf dat moment werken medewerkers uit diverse dienstonderdelen en lokale kantoren van de Belastingdienst met de applicatie. Dagboek-PIT wordt vanuit de wens om lokaal ontwikkelde applicaties voor de hele Belastingdienst te laten werken, omgebouwd tot FSV. Daarbij zijn registraties vanuit PIT overgenomen in FSV. FSV is voor het eerst in gebruik genomen in 2013. Het jaar 2014 is het eerste volledige jaar geweest waarin FSV is gebruikt.
Na het stopzetten van FSV is er geen nieuw systeem in werking getreden. De Belastingdienst werkt aan het opzetten van een nieuw meldingenproces.
7. Wordt de FSV nog gebruikt/geraadpleegd, en zo ja door wie, hoe en met welk doel?
De FSV-applicatie is op 27 februari 2020 uitgezet. FSV wordt nog enkel gebruikt voor herstelwerkzaamheden, daar buiten heeft niemand toegang tot FSV.
De back-up van FSV wordt gebruikt, niet de applicatie zelf.
De back-up wordt gebruikt voor het hersteltraject FSV (schade) en in voorkomende gevallen in juridische procedures over FSV (verzoeken om inzage of verwijdering, niet-tijdig beslissen, discriminatie, schade).
De gebruikers van de back-up van FSV zijn werkzaam voor de directie Buitengewone zaken blauw van de Belastingdienst (BZB) en bij enkele andere organisatieonderdelen van de Belastingdienst die belast zijn met FSV-gerelateerde juridische procedures. Dit betreft in totaal 48 medewerkers.
Specifiek voor de Dienst Toeslagen geldt dat er 5 medewerkers (werkzaam bij de Uitvoeringsorganisatie Herstel Toeslagen of bij regulier) geautoriseerd zijn om FSV te raadplegen. Deze autorisatie heeft als doel om te controleren of belanghebbenden zijn opgenomen in FSV, zodat daarmee rekening kan worden gehouden door UHT, of zodat de desbetreffende stukken op grond van artikel 8:42 van de Algemene wet bestuursrecht aan de bestuursrechter kunnen worden gezonden. Daarnaast raadplegen de geautoriseerde medewerkers FSV om het College voor de Rechten van de Mens te kunnen informeren in het geval opname in FSV onderdeel uitmaakt van een bij het College ingediende klacht over het handelen van de Dienst Toeslagen.
8. Wie hebben na het stopzetten nog toegang tot de FSV?
Een aantal medewerkers van de directie BZB die belast is met het hersteltraject FSV, heeft nog toegang tot de back-up van FSV. Het gaat om lees-rechten. Het toevoegen of muteren van informatie is niet meer mogelijk sinds 27 februari 2020.0p dit moment zijn er circa 48 medewerkers met een FSV-autorisatie. De FSV-autorisaties worden gebruikt voor het hersteltraject FSV en in voorkomende gevallen in juridische procedures over FSV.
Daarnaast heeft een vijftal medewerkers van de Dienst Toeslagen/UHT een FSV-autorisatie om de back-up van FSV te raadplegen.
9. Waar is het systeem/zijn de gegevens die op enig moment in de FSV zijn geregistreerd nu opgeslagen en hoe zijn die beveiligd? Zijn er back-ups, zo ja, waar?
Van de gegevens in de FSV is op 27 februari 2020 een back-up gemaakt. Deze back-up ligt in een kluis en is onder beheer van de plaatsvervangend Chief Information and Security Officer (plv. CISO) van de Belastingdienst. Tevens is de back-up van 26 februari 2020 veiliggesteld in dezelfde kluis en ook deze back-up is onder beheer van de plv. CISO van de Belastingdienst. De (broncode van de) applicatie-FSV is onder beheer van de directie Informatievoorziening (IV) van de Belastingdienst. Deze wordt op eenzelfde wijze beveiligd als voor de andere applicaties van de Belastingdienst waarin persoonsgegevens verwerkt worden, gebruikelijk is.
10. In hoeverre wordt opvolging gegeven aan de conclusies en aanbevelingen van onderzoeken die zijn gedaan naar het functioneren van de FSV en de gevolgen voor geregistreerden?
Met diverse onderzoeken van KPMG, PwC en eigen onderzoek van de Belastingdienst zijn de effecten geïnventariseerd die een registratie in FSV voor personen kon hebben. Vervolgens heeft de Belastingdienst onderzocht of deze effecten zich hebben voorgedaan bij een FSV-geregistreerde (motie Snels).(*10) De FSV-geregistreerde is daarbij ook geïnformeerd dat deze in FSV is opgenomen en met welke reden deze opname plaatsvond (motie Marijnissen I en II).(*11) Daar waar blijkt of niet uit te sluiten viel dat de FSV-geregistreerde een gevolg heeft gehad, is hier in het schade-, herstel- en tegemoetkomingsbeleid in voorzien. Het beleid hiervoor is diverse malen behandeld in de Tweede Kamer en waar dat nodig is werd (Wet compensatie wegens selectie aan de poort) of wordt (Wetsvoorstel tegemoetkoming onterechte afwijzing buitengerechtelijke schuldregeling) in wetgeving voorzien.
11. Hoe wordt omgegaan met op de AVG gebaseerde verzoeken om inzage in de FSV en daarmee vergelijkbare systemen?
Het team dat zich bezighoudt met de herstelwerkzaamheden FSV heeft een proces ingericht om de op de AVG gebaseerde verzoeken om inzage in de FSV te behandelen, dit naar aanleiding van motie Azarkan. In totaal zijn 14.250 inzageverzoeken ingediend.(*12) Hier is een systeem voor ontwikkeld dat een kopie van de persoonsgegevens in de FSV toont van alleen de betrokkene van het inzageverzoek. De toegewezen behandelaren zijn de enige medewerkers die de informatie kunnen inzien. Er wordt een beschikking afgegeven binnen 30 dagen.
Als in de op de AVG gebaseerde verzoeken om inzage wordt gevraagd naar FSV-achtige c.q. met de FSV-vergelijkbare Iijsten, dan wordt daar in de beschikking met het onderstaand tekstblok op gereageerd. De Belastingdienst zegt toe er later ambtshalve door middel van een beschikking op te zullen terugkomen, zodra het onderzoek is afgerond.
"Uw verzoek om inzage in uw gegevens in met de FSV-vergelijkbare systemen of applicaties.
U heeft gevraagd om inzage in met FSV-vergelijkbare systemen of applicaties. Op dit moment loopt hiernaar een onderzoek.
Omdat het onderzoek nog niet klaar is, kunnen wij (nog) geen inzage geven in eventuele met de FSV vergelijkbare systemen of applicaties. Wij kunnen daarom niet voldoen aan uw verzoek en wijzen uw verzoek
Zodra het onderzoek is afgerond, nemen wij uw verzoek om inzage in gegevens in met de FSV vergelijkbare systemen of applicaties opnieuw in behandeling. Wij zullen dan een nieuwe beslissing nemen over uw verzoek.
Uw verzoek wordt bijgehouden in onze administratie volgens de privacyregels van de AVG (Algemene verordening gegevensbescherming). Als er een nieuwe beslissing wordt genomen, ontvangt u hierover een nieuwe brief van ons."
In juli 2022 is er een nieuwe instructie gekomen voor de inzageverzoeken in de met FSV vergelijkbare systemen met het volgende tekstvoorstel:
De FSV is een systeem waarin risicosignalen over burgers waren opgenomen. Inmiddels is vastgesteld dat de FSV op diverse punten niet voldeed aan de eisen van de AVG. Daarmee was het opnemen van burgers in de FSV onrechtmatig. De FSV is op 27 februari 2020 uitgezet en kan niet meer worden gebruikt.
U heeft (ook) verzocht om inzage in met de FSV vergelijkbare systemen of applicaties. Het is mij niet duidelijk wat u "met FSV vergelijkbare systemen of applicaties" bedoelt. Onduidelijk is wat daaronder precies moet worden verstaan.
Naar aanleiding van de bevindingen rondom de FSV zijn er sinds 2020 diverse onderzoeken gestart door een externe onafhankelijke partij (KPMG) en door de Belastingdienst zelf.
Het onderzoek door KPMG is afgerond. Voor zover KPMG dit heeft vast kunnen stellen, beschikt de Belastingdienst niet over andere primaire processen of toezichtprocessen die een sterke gelijkenis met de FSV vertonen en die in dezelfde mate risicosignalen verwerken.
Binnen de Belastingdienst is ook een onderzoek gestart naar applicaties waarin persoonsgegevens zoals nationaliteit, medische of strafrechtelijke gegevens aanwezig zijn om te bezien of hiervoor een voldoende grondslag aanwezig is. Dit onderzoek is nog niet volledig afgerond. Op 30 mei 2022 is de Tweede Kamer geïnformeerd over de voortgang van dit onderzoek.
Vanaf 2020 zijn verschillende onderzoeken uitgevoerd, enkele (vervolg)onderzoeken /open nog. Tot nu toe is echter niet vastgesteld dat er systemen of applicaties zijn die met de FSV vergelijkbaar zijn.
Op basis van het voorgaande heb ik niet kunnen vaststellen dat er met de FSV vergelijkbare systemen of applicaties zijn waarin persoonsgegevens van u zijn opgenomen. Dit betekent dat ik u daar ook geen inzage in kan geven. Ik wijs uw AVG-verzoek toe.
12. Wat is de stand van zaken naar de in diverse zaken op het vorige punt aangekondigde ambtshalve besluiten, in afwachting van het onderzoek naar vergelijkbare systemen?
In oktober 2020 is bij de medewerkers van de Belastingdienst een inventarisatie gedaan naar Iijsten met nationaliteit en/of risico- of fraudesignalen in mailboxen, persoonlijke omgevingen of (lokale) samenwerkingsgebieden. Een toetsingscommissie heeft 119 bestanden die voldeden aan de criteria van de uitvraag voorzien van een inschatting van het risico dat de lijst gevolgen heeft gehad voor burgers.(*13) Er worden vervolgacties ingezet om vast te stellen of de lijsten daadwerkelijk onterechte gevolgen hebben gehad voor burgers en een passende oplossing te vinden waar dat het geval is.
Als dit onderzoek is afgerond, kan vastgesteld worden of lijsten of systemen soortgelijk zijn aan FSV. In de bijlage onderdeel f van de stand van zakenbrief Belastingdienst(*14) is de Iaatst bekende voortgangsinformatie opgenomen over dit onderzoek. In totaal zijn vier FSV-achtige lijsten aangetroffen die daadwerkelijk FSV in de titel/documentnaam hadden. Dit is eerder gedeeld met de Kamer.
Binnen het proces om verzoeken om inzage in de FSV te behandelen, is het mogelijk om de vraag naar FSV-achtige c.q. met de FSV vergelijkbare lijsten aan te vinken in het systeem in de fase 'classificeren'. Daar kan door middel van een export een uitdraai van worden verkregen. Daarmee kan inzichtelijk worden gemaakt in welke dossiers deze vraag is gesteld. Daarnaast wordt een administratie bijgehouden conform de regels van de AVG als er naar specifieke andere lijsten wordt gevraagd.
13. Hoe wordt omgegaan met de (verschillende) effecten van een FSV-registratie?
Schade wegens schending AVG. Burgers kunnen, gelet op hun FSV-registratie, in aanmerking komen voor vergoeding van immateriële schade.
De volgende groepen komen in aanmerking:
1. Personen van wie bijzondere of strafrechtelijke persoonsgegevens zijn geregistreerd in de FSV, waarbij een gevolg of een handeling is gegeven aan deze registratie en er een causaal verband is tussen de registratie en het gevolg. Uit het onderzoek volgt dat het - wat betreft de bijzondere persoonsgegevens - gaat om personen waarbij de vervolghandeling het weigeren van een betalingsregeling betreft.
2. Personen van wie de gegevens uit de FSV zijn verstrekt aan derden (andere overheidsorganisaties) en deze derde een gevolg heeft gegeven aan de ontvangen gegevens. Ook hier is causaliteit vereist om aantasting in de persoon aannemelijk te achten.
3. Personen die door de FSV-registratie te lang intensief toezicht hebben ondervonden. Voor de beoordeling of een persoon te lang is onderworpen aan het intensieve toezicht is aansluiting gezocht bij het zogeheten (de)blokkeringsbeleid bij de selectie op aangiften inkomstenbelasting dat destijds van toepassing was. Indien een aangifte volgens dit beleid niet meer onderworpen had mogen worden aan intensief toezicht, omdat zijn aangiften langer dan vijf jaar automatisch werden uitgeworpen voor intensief toezicht of een aangifte binnen die vijf jaar - na controle - in orde bleek, wordt verondersteld dat dit het gevolg is geweest van de (eerdere) FSV-registratie. Deze groep komt dan in aanmerking voor een vergoeding van immateriële schade.
Geen / Verklaarbare effecten - dit betreft het overgrote deel van de burgers die in FSV geregistreerd stonden. In totaal betreft dit ca. 263.000 burgers die of geen effect hadden of een verklaarbaar effect. Een verklaarbaar effect was bijvoorbeeld een correctie op de aangifte Inkomstenbelasting als gevolg van een onvolkomenheid in de aangifte.
Daarnaast zijn er tijdens de onderzoeken naar FSV twee andere dossiers aangetroffen waar de uitvoering niet goed van is verlopen, alhoewel die geen direct gevolg van FSV zijn.
Dit betreft:
A. Selectie in de aangifte; en
B. Effecten bij invordering
A. Selectie in de aangifte
Uit onderzoek is gebleken dat in de jaren 2012 tot en met 2019 bij het selecteren van aangiften inkomensheffing met een verhoogd risico op systeemfraude het risico bestond dat de selectie meer gericht was op kenmerken van de belastingplichtige dan op fiscale risico's. Door deze selectie zijn de aangiften mogelijk in het nadeel van de burger gecorrigeerd. Een selectie mag niet plaatsvinden op karakteristieken van de belastingplichtige die (fiscaal) niet relevant zijn. Daarom zijn aangiften die mogelijk op niet-fiscale gronden zijn geselecteerd opnieuw beoordeeld om te beoordelen of de selectie destijds correct is geweest. Indien hierbij geen voor fiscaal toezicht relevante en objectieve criteria gevonden zijn, komt een persoon in aanmerking voor een forfaitaire compensatie waarvan de hoogte gekoppeld is aan de correctie op de aangifte. Uitvoering vindt plaats conform de Wet compensatie wegens selectie aan de poort. In totaal zijn er in kader van deze wetgeving ruim 2.000 burgers gecompenseerd wegens het ontbreken van objectieve en fiscale criteria voor selectie van de aangifte.
B. Effecten bij invordering
Uit onderzoek is gebleken dat verzoeken tot medewerking aan een minnelijke schuldregeling natuurlijke personen (MSNP) tussen januari 2012 en april 2021 door de Belastingdienst onterecht zijn afgewezen op basis van gehanteerde grensbedragen, een kwalificatie opzet/grove schuld (O/GS), een registratie in de FSV of een fraude-indicatie. Deze burgers zijn door de onterechte afwijzing pas later of helemaal niet toegelaten tot een schuldregeling. Door de onterechte afwijzing kunnen deze burgers in de dwanginvordering of persoonlijk faillissement terecht zijn gekomen. Dit kan voor hen vergaande gevolgen hebben gehad. Hier wordt met tegemoetkomingsbeleid(*15) in voorzien en met het Wetsvoorstel tegemoetkoming onterechte afwijzing buitengerechtelijke schuldregeling.
Een volledig overzicht van alle mogelijke effecten en een indicatie van het aantal personen dat dit effect heeft ondervonden treft u in het 'Eindrapport Motie Snels', hoofdstuk 3 en
hoofdstuk 4.(*16)
Effecten bij Toeslagen
Bij Toeslagen had FSV een ondersteunende functie in de afhandeling van frauderisicosignalen en vormde daarin vaak het startpunt voor de beoordeling van de dossiers. FSV werd binnen het intensief toezicht van Toeslagen niet gebruikt in het selecteren van frauderisicosignalen. Een selectie van frauderisicosignalen die in FSV geregistreerd werden, werd handmatig door een medewerker van het fraude meldpunt Toeslagen gedaan. Vervolgens werd onderzocht of de burger rechtmatig toeslagen ontving.(*17)
14. Hoe wordt onderzocht/bepaald of een registratie een (relevant) effect heeft gehad? Wanneer is sprake van zo'n (relevant) effect?
Onderzoeksbureau PwC heeft in 2021-2022 onderzoek gedaan naar de effecten van FSV bij Toeslagen, Particulieren en MKB. De uitkomsten van het onderzoek vormden het startpunt van het effectenonderzoek in de hersteloperatie. Reeds in deze onderzoeken is op geaggregeerd niveau vastgesteld welke effecten zijn opgetreden.
In het effectenonderzoek binnen de hersteloperatie is gestart vanuit de effecten die bekend zijn vanuit de PwC-onderzoeken. Daarbij was het doel van het effectenonderzoek om op burgerniveau te concluderen welk effect is opgetreden.
In het kader van voortvarendheid is ervoor gekozen om de onderzoeken als eerst te richten op de burgers die geen- of een verklaarbaar effect van de FSV hebben ondervonden. Vervolgens hebben de onderzoeken zich toegespitst op burgers waarvoor er mogelijk wel effecten konden hebben plaatsgevonden. Hierover is gerapporteerd aan de Kamer in 'Eindrapport Motie Snels, hoofdstuk 2.(*18) Als laatste groep wordt de groep burgers die onterecht zijn afgewezen voor FSV afgehandeld. Dit in kader van de wetgeving die hiervoor nodig is.
Kort samengevat is het onderzoek naar de effecten als volgt uitgevoerd:
Op basis van de PwC-onderzoeken en het zelfmeldersonderzoek naar de FSV-effecten heeft de Belastingdienst effecten geïdentificeerd als leidraad voor FSV-dossieronderzoek. Deze effecten zijn omgezet in een beslistabel waar elke burger in FSV op getoetst wordt. Om de verschillende vragen in de beslistabel te beantwoorden (bijvoorbeeld heeft burger effect x door FSV gehad), wordt data opgehaald vanuit verschillende Belastingdienst systemen en opgeslagen in een beveiligde database: de Single Source of Information (SSI). Een geprogrammeerd model (Dossier Onderzoeks-Engine (DOEN)) koppelt verschillende datapunten aan elkaar zodat alle vragen in de beslistabel beantwoord worden. Het resultaat van de beslistabel is dat de burger een effectbepalingslabel krijgt: 'geen effect', 'verklaarbaar effect' of 'wel effect'. Op basis van het label volgt een passende communicatie en eventueel tegemoetkoming.
Voor verdere details ten aanzien van het effectenonderzoek wordt verwezen naar het Eindrapport Motie Snels.
15. Hoeveel mensen hebben inmiddels bericht gekregen dat voor hen geen effect of een verklaarbaar effect van de FSV-registratie is geconstateerd?
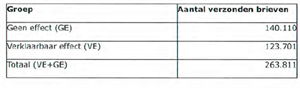
In tabel 1 staan de aantallen verzonden brieven met de boodschap dat er geen effect of een verklaarbaar effect geconstateerd is. Naar verwachting zullen deze aantallen in oktober 2024 beperkt wijzigen, aangezien er dan nog een briefverzending gepland staat voor de populatie geen en/of verklaarbaar effect.
Tabel 1: Verdeling van briefverzendingen geen effect en verklaarbaar effect
16. Hoeveel mensen zijn naar aanleiding van dit bericht in bezwaar en/of beroep gegaan?
Er zijn 263.811 brieven verzonden met geen effect of een verklaarbaar effect van de FSV-registratie. De inhoud van de brief is geen besluit in de zin van artikel 1:3 van de Awb, daardoor is geen bezwaar en/of beroep mogelijk. Vanuit deze populatie burgers zijn er 728 bezwaarschriften ontvangen (stand op 19 september 2024). De Belastingdienst (BZB) heeft niet geregistreerd waartegen het bezwaarschrift zich richt. Daardoor is niet duidelijk of er bezwaarschriften zijn die gericht zijn tegen de brief geen effect of verklaarbaar effect. Een handmatige administratie geeft een schatting van 163 bezwaren die over de geen effect of verklaarbaar effect gaat.
In totaal zijn er 230 FSV-beroepzaken geregistreerd als binnengekomen. De Belastingdienst (BZB) heeft niet geregistreerd waartegen het beroep zich richt. Daardoor is op dit moment niet duidelijk hoeveel beroepen gericht zijn tegen de brief geen effect of verklaarbaar effect.
17. Kunt u het standpunt van de minister dat de brief waarin wordt meegedeeld dat niet is gebleken van een (relevant) effect van de FSV-registratie geen besluit is in de zin van artikel 1:3 van de Awb toelichten? Wilt u daarbij in elk geval ook de gevolgen van een dergelijke mededeling betrekken voor het recht op compensatie?
Op grond van het eerste lid van artikel 1:3 van de Awb wordt onder een besluit het volgende verstaan: een schriftelijke beslissing van een bestuursorgaan, inhoudende een publiekrechtelijke rechtshandeling. Om hieraan te kunnen voldoen, dient er dus sprake te zijn van een beoogd rechtsgevolg. Onder publiekrechtelijke rechtshandeling wordt een rechtshandeling verstaan waartoe een bestuursorgaan op grond van zijn publiekrechtelijke taken wettelijk gehouden is. Een besluit brengt wijzigingen in de rechten en plichten van een betrokkene. De brief (relevant) effect van de FSV-registratie kan niet worden aangemerkt als een besluit in de zin van de Awb, aangezien er geen veranderingen in de rechten en plichten van de betrokkene optreden. Betrokkenen kunnen nog steeds een verzoek tot schadevergoeding doen als zij van mening zijn schade te hebben geleden door de FSV-registratie. Daarnaast ontbreekt een publiekrechtelijke grondslag in wet- of regelgeving op grond waarvan het bestuursorgaan (de Belastingdienst) moet beslissen. De brief dient gezien te worden als een informatieve brief die niet is gericht op publiekrechtelijke rechtsgevolg.(*19) (*20)
Ter informatie wordt opgemerkt dat de Afdeling bestuursrecht van de Raad van State in de uitspraak van 17 juli 2024 in een procedure over de registratie in FSV heeft geoordeeld dat de bestuursrechter in schadevergoedingszaken niet bevoegd is.(*21) De Afdeling heeft dit nogmaals bevestigd in de uitspraak van 18 september 2024.(*22)
De mededeling in de brief heeft geen gevolgen voor het recht op compensatie. De privaatrechtelijke beoordeling van de schadevergoedingsverzoeken wordt hierdoor niet beïnvloed. Daarvoor blijft de civiele weg geopend.
18. Hoeveel compensatiebesluiten zijn er inmiddels genomen? Hoeveel procedures lopen er over deze besluiten?
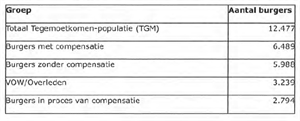
In tabel 2 staat een uitsplitsing van de gehele 'tegemoetkomen-populatie (TGM)'. Deze populatie wordt verdeeld in burgers die al een compensatie hebben ontvangen
(6.489 burgers) en burgers zonder compensatie (5.988 burgers). Door de burgers met een status 'vertrokken onbekend waarheen (VOW)'/overleden (3.239 burgers) in mindering te brengen op de burgers zonder compensatie, leidt tot het totale aantal burgers dat zich in het compensatie proces bevindt (2.794 burgers).
De verzendingen compensatie/geen compensatie is niet statisch. Er moeten nog enkele restverzendingen plaatsvinden voor het einde van dit kalenderjaar.
Tabel 2: Uitsplitsing TGM-populatie naar compensatie status (datum van analyse: 9 augustus 2024)
--- ---
- Kamerbrief Fraude Signalering Voorziening, 28 april 2020, TK 31 066, nr. 632
- Eindrapport Motie Snels I Rapport I Rijksoverheid.nl
- Belastingdienst I Tweede Kamer der Staten-Generaal
- Eindrapport Motie Snels I Rapport I Rijksoverheid.nl
- https://www.belastingdienst.nl/wps/wcm/connect/nl/contact/content/het-systeem-fraude-signalering-voorziening-fsv
- Onderzoek effecten FSV Toeslagen, PWC november 2021, p. 27
- Onderzoek effecten FSV Toeslagen, PWC november 2021, p. 27
- Eindrapport Motie Snels I Rapport I Rijksoverheid.nl
- Onderzoek Gegevensdeling met Derden | Rapport | Rijksoverheid.nl; PWC, 19 januari 2022
- Kamerstukken // 2020/21, 31 066, nr. 776; Motie Snels c.s. van 1 februari 2021
- Kamerstukken // 2020/21, 35 510, nr. 21 (Marijnissen I); Kamerstukken /1 2020/21, 28 362 nr. 41 (Marijnissen II)
- Eindrapport Motie Azarkan | Rapport | Rijksoverheid.nl
- Kamerstukken 112021/22, 31 066, nr. 1030
- Kamerstukken // 2022/23, 31 066, nr. 1276, bijlage
- Kamerstukken // 2023/24, 31 066, nr. 1376
- Zie: Eindrapport Motie Snels I Rapport I Rijksoverheid.nl van 11 mei 2023; hoofdstuk 3 Informeren burger, p. 26-36
en hoofdstuk 4 Burger interactie, p. 38 - Onderzoek effecten FSV Toeslagen, PWC, november 2021, vanaf p. 11
- Zie: Eindrapport Motie Snels I Rapport I Rijksoverheid.nl van 11 mei 2023; hoofdstuk 2 Resultaat Effectenonderzoek, p. 11-25.
- Rechtbank Den Haag, 29 november 2023; ECLI:NL:RBDHA:2023:22283
- Vergelijkbare uitspraken van diverse rechtbanken:
Rechtbank Midden-Nederland, 22 februari 2023; ECLI:NL:RBMNE:2023:3363;
Rechtbank Rotterdam, 1 februari 2024; ECLI:NL:RBROT:2024:560;
Rechtbank Den Haag, 25 juni 2024; ECLI:NL:RBDHA:2024:12568 - Raad van State, 17 juli 2024; ECLI:NL:RVS:2024:2891
- Raad van State, 18 september 2024; ECLI:NL:RVS:2024:3746