
Ontwerp-Miljoenennota 2027.
Toon inhoud
Bij Kabinetsmissive van 1 september 2026, no.2026001700, heeft Uwe Majesteit, op voordracht van de Minister van Financiën, bij de Afdeling advisering van de Raad van State ter overweging aanhangig gemaakt het ontwerp-Miljoenennota 2027 en Septemberrapportage OBT 2026, met memorie van toelichting.
A. INLEIDING EN CONCLUSIE
1. Inleiding
De Afdeling advisering van de Raad van State presenteert in deze rapportage zowel haar advies over de Miljoenennota 2027 als de rapportage in het kader van het onafhankelijk begrotingstoezicht (Septemberrapportage 2026). (zie noot 1) In het advies over de Miljoenennota 2027 besteedt de Afdeling aandacht aan de intergenerationele verdelingseffecten van het door het kabinet voorgestelde begrotingsbeleid. (zie noot 2) In de rapportage over het onafhankelijk begrotingstoezicht beoordeelt de Afdeling de naleving van de nationale en Europese begrotingsregels. (zie noot 3)
De Afdeling heeft kennis kunnen nemen van de bij haar op 1 september jl. ingediende Miljoenennota. Op basis daarvan heeft de Afdeling een conceptbeoordeling in het kader van het onafhankelijk begrotingstoezicht opgesteld waarover het kabinet is gehoord. De Afdeling heeft na kennisneming van de reactie van het kabinet haar definitieve beoordeling vastgesteld. De reactie van het kabinet is integraal in deze rapportage opgenomen.
Het begrotingsproces is met de bij Prinsjesdag ingediende stukken in formele zin niet voltooid, aangezien daarmee de parlementaire behandeling pas aanvangt.
Het is niet ondenkbaar dat nog meer dan andere jaren de behandeling in de Tweede Kamer van zowel de ontwerpbegrotingen als de fiscale wetsvoorstellen tot bijstellingen leidt (nota’s van wijzigingen en amendementen).
Omdat kabinet en beide Kamers gediend zijn met het kunnen afwegen van het totale resultaat van een aanzienlijk aantal wijzigingen (door bijvoorbeeld nota’s van wijzigingen en amendementen van begrotingen en belastingplan), kan de Afdeling een aanvullend advies uitbrengen over de in de loop van het najaar aangepast geheel. (zie noot 4) Dit komt de integrale afweging ten goede en voorkomt tevens de noodzaak van reparatiewetgeving, al dan niet voortkomend uit technische onvolkomenheden, gebleken onuitvoerbaarheid en nadere politieke inzichten.
Deze rapportage kent de volgende opzet:
A. INLEIDING EN CONCLUSIE
A.1. Inleiding
A.2. Samenvattende conclusie en advies
B. ANALYSE
B.1. De macro-economische context
B.2. De budgettaire context
C. ADVIES OVER DE MILJOENENNOTA 2027
C.1. Beheers de schuld
C.2. Bevorder de arbeidsproductiviteit
C.2.1 Stimuleer arbeidsproductiviteit door samenstelling overheidsuitgaven
C.2.2 Stuur actief op de sectormix
C.2.3 Besteed aandacht aan de bedrijfsdynamiek
C.2.4 Rapporteer over de bijdrage van beleid aan productiviteitsgroei
C.3. Versnel de energietransitie
C.3.1 Inhaalslag op klimaat
C.3.2 Meer energie-autonomie
C.4. Conclusie
D. SEPTEMBERRAPPORTAGE 2026
D.1. Europese begrotingstoetsing
D.1.1 Relevante context
D.1.2 Toetsing aan de Europese begrotingsregels
D.2. Nationale begrotingstoetsing
D.2.1 Toetsing aan de nationale begrotingsregels
D.2.2 Begrotingsproces
D.2.3 Aandachtspunten bij de uitgavenkaders
D.2.4 Aandachtspunten bij het inkomstenkader
E. REACTIE VAN DE REGERING
2. Samenvattende conclusie en advies
Miljoenennota
De Miljoenennota 2027 wordt gepresenteerd in een tijd waarin de stapeling van maatschappelijke opgaven (zie noot 5) de begrotingsruimte wezenlijk beperkt. Geen van deze ontwikkelingen is op zichzelf nieuw; het is hun intensiteit en onderlinge samenhang die steeds meer urgentie oproept. Direct relevant is de marginale economische groei, die terugvalt van gemiddeld 2,0% bbp in de periode 1996-2025 (zie noot 6) tot 1,3% bbp in 2028 en 0,8% bbp in 2031. (zie noot 7)
De geraamde groei op middellange termijn is onvoldoende om de stapeling van opgaven zonder nadere politieke keuzes te adresseren, laat staan te financieren zonder lastenverzwaring of verslechtering van de overheidsfinanciën.
De staatsschuld steekt op korte termijn gunstig af bij die van andere Europese landen, maar loopt wel degelijk op, ook bij realisatie van beoogde ombuigingen, terwijl de rentelasten nu al fors toenemen. (zie noot 8) De gemiddelde brutoschuld bedraagt in het eurogebied gemiddeld 87,8% bbp.
De Afdeling stelt vast dat het kabinet Jetten deze opgaven in het coalitieakkoord onderkent en beoogt te beantwoorden door meer te investeren, vergrijzingskosten te beheersen en houdbare overheidsfinanciën te bestendigen. De voorliggende Miljoenennota biedt hiervan een heldere onderbouwing, met een gedegen structuuranalyse, een beschouwing over investeringen en een overzicht van de macro-economische onevenwichtigheden.
De ontwerpbegrotingen en de voorgestelde fiscale wetsvoorstellen zoals die nu voorliggen, sluiten echter niet aan bij deze eigen analyse van het kabinet. Een substantieel deel van de aangekondigde initiatieven en hervormingen is uitgesteld of afgesteld. De budgettaire dekking daarvan is eerder boekhoudkundig dan vervangend economie-versterkend. De rekening van dit uitstel wordt doorgeschoven naar de komende jaren en komt daarmee in overwegende mate terecht bij de werkzame beroepsbevolking en bij de jongere en toekomstige generaties.
De Afdeling verdiept dit dilemma van intergenerationele afwenteling hierna langs drie lijnen: de overheidsschuld, de productiviteit en economische structuur, en energie en klimaat:
- zodat ook op langere termijn toekomstige generaties voldoende ruimte hebben om keuzes te maken en economische en ecologische schokken op te vangen, blijft beheersing van de overheidsschuld noodzakelijk.
- zodat de groei van de Nederlandse economie langjarig wordt vergroot, moeten de begrotingen meer aandacht geven aan uitgaven die productiviteit bevorderen, waaronder investeringen, en moet actiever worden gestuurd op economisch productieve sectoren.
- omdat zowel de voortdurende buitenlandse afhankelijkheid van energie als de kosten van actueel alweer toegenomen klimaatveranderingen burgers en bedrijven raken, moet een versnelde inzet op de energietransitie deze kabinetsperiode prioriteit krijgen.
Al met al zou op ten minste deze drie terreinen (schuldbeheersing, productiviteitsgroei en het versnellen van de energietransitie) Nederland erop moeten inzetten de problemen van vandaag niet door te schuiven naar een volgende generatie. De uitdagingen zijn niet willekeurig gekozen; zij hangen onderling samen. Een beheersbare schuld en een hoge productiviteit stellen Nederland in staat om een (versnelling van de) energietransitie te financieren.
Door een geslaagde transitie wordt Nederland minder afhankelijk van het buitenland voor zijn energie, kan het daarmee de kosten beter beheersen en kan het kritieke, productieve bedrijfstakken, ook energie-intensieve, behouden en verduurzamen. Duurzaam productieve bedrijfstakken zijn ook de bron waaruit de welvaart, lonen, koopkracht voor alle Nederlanders én de collectieve voorzieningen kunnen worden bekostigd. Daarmee laten wij volgende generaties een weerbaarder land na met een gezonde, duurzame economie.
Begrotingsrapportage
Met betrekking tot de naleving van de Europese en nationale begrotingsregels komt de Afdeling tot de conclusie dat Nederland naar verwachting een hogere uitgavengroei laat zien dan op grond van de Europese regels is voorgeschreven. Toch blijven het overheidstekort (maximaal 3% bbp) en overheidsschuld (maximaal 60% bbp) in 2026 en 2027 binnen de Europese vereisten.
Met betrekking tot de naleving van de nationale begrotingsregels concludeert de Afdeling dat de Miljoenennota het trendmatig begrotingsbeleid handhaaft. De Afdeling maakt daarbij wel enkele specifieke opmerkingen over onderuitputting, prijsbijstelling, verdeling van lasten, en de stijging van de Aof-premie.
B. ANALYSE
1. De macro-economische context
Ondanks aanhoudende onzekerheid op geopolitiek vlak laat de Nederlandse economie veerkracht zien. De economische groei wordt door het CPB geraamd op 1,4% bbp voor 2026 en 1,2% bbp voor 2027. (zie noot 9) Deze ramingen verschillen niet veel ten opzichte van het Centraal Economisch Plan van dit voorjaar. (zie noot 10) De overheidsuitgaven leiden dit en volgend jaar tot een volumetoename van de overheidsconsumptie, maar ook de investeringen en de consumptie van huishoudens dragen bij aan de groei. (zie noot 11) In die zin wordt de economische ontwikkeling breed gedragen. De huidige ramingen blijven echter gevoelig voor neerwaartse risico’s door bijvoorbeeld hoge energieprijzen en importheffingen. Ook blijft de geschatte groei naar verwachting de komende periode onder de 1,5% bbp die het kabinet zich als doel heeft gesteld. (zie noot 12)
Door de aanhoudend hoge energieprijzen is de inflatie dit jaar naar verwachting met 3,3% even hoog als in 2025. De hogere energieprijzen werken inmiddels ook door in prijsverhogingen voor andere goederen. Mede door de krappe arbeidsmarkt nemen de lonen echter meer toe dan de inflatie, waardoor in 2026 naar verwachting toch sprake is van een stijging van de koopkracht met 0,6%. Dit is wel wezenlijk lager dan de raming uit het CEP, die de stijging voor 2026 op 1,4% raamde. Ook volgend jaar is er sprake van een reële loonstijging (lonen nemen meer toe dan de inflatie), ondanks een iets afnemende krapte op de arbeidsmarkt. Door een verhoging van de belastingen daalt de koopkracht in 2027 beperkt. Het CPB schat een lichte afname van de armoede in 2026 door verruiming van de huurtoeslag en de reële loongroei die doorwerkt naar de uitkeringen. In 2027 blijft de armoede naar verwachting gelijk. (zie noot 13)
De augustusbesluitvorming heeft vooral effect op de koopkracht. De koopkracht (zie noot 14) daalt met 0,1% in plaats van de daling van 0,3% die was geraamd voor de aankondiging van de augustusbesluitvorming. Het grootste deel van dit verschil is afkomstig van een verhoging van de arbeidskorting. Daarnaast worden de tarieven van de eerste en tweede schijf verlaagd met 0,06%-punt.
Tabel B.1. Macro-economische kernindicatoren
|
MEV 2027 |
CEP 2026 |
|||||
|
2025 |
2026 |
2027 |
2025 |
2026 |
2027 |
|
|
Bruto binnenlands product (bbp ; economische groei) |
1,6 |
1,4 |
1,2 |
1,9 |
1,4 |
1,1 |
|
Consumptie huishoudens |
1,2 |
1,1 |
0,9 |
1,4 |
1,5 |
1,7 |
|
Consumptie overheid |
2,1 |
2,0 |
1,8 |
2,2 |
1,7 |
0,8 |
|
Investeringen (inclusief voorraden) |
0,3 |
1,8 |
3,1 |
1,6 |
1,1 |
1,8 |
|
Uitvoer van goederen en diensten |
2,5 |
2,2 |
2,3 |
2,6 |
2,3 |
1,5 |
|
Invoer van goederen en diensten |
2,2 |
2,5 |
3,1 |
2,5 |
2,5 |
2,0 |
|
Inflatie, nationale consumentenprijsindex (cpi) |
3,3 |
3,3 |
2,7 |
3,3 |
2,3 |
2,1 |
|
Loonvoet bedrijven (per uur) |
6,2 |
4,5 |
4,4 |
6,3 |
4,1 |
3,9 |
|
Werkloze beroepsbevolking (niveau in % beroepsbevolking) |
3,9 |
3,9 |
4,0 |
3,9 |
4,1 |
4,3 |
|
Arbeidsproductiviteit bedrijven (per uur) |
2,4 |
2,5 |
1,2 |
3,2 |
0,9 |
0,6 |
|
Bron: MEV 2027, CEP 2026 |
||||||
2. De budgettaire context
Het EMU-saldo is in 2026 en 2027 met respectievelijk -2,7% bbp en -2,2% bbp minder gunstig dan in 2025. (zie noot 15) De verslechtering in 2026 komt door een eenmalige uitgave voor de affinanciering van de militaire pensioenen. Hoewel de inkomsten stijgen, in 2027 onder andere door lastenverhogingen, is dit niet voldoende om de toename van de uitgaven te compenseren. Op de langere termijn dragen uitgaven aan defensie, sociale zekerheid, en zorg bij aan een toename van de overheidsuitgaven.
Het CPB verwacht dat in 2026 de uitgaven € 1,4 mld. hoger liggen dan gebudgetteerd in de Miljoenennota, terwijl voor 2027 een onderuitputting van €5,6 mld. wordt verwacht. Dit is een aanzienlijke bijstelling van de onderuitputting van respectievelijk € 2,4 en € 9,1 mld, waar in de CMEV van werd uitgegaan. (zie noot 16) De bijstelling van de cijfers is vooral toe te schrijven aan de verwerking van kasschuiven en ingeboekte onderuitputting in de Miljoenennota 2027. Het CPB verwacht niet dat alle onderuitputting die inmiddels in de begroting is opgenomen voor 2026, na het salderen van zogenoemde kastransverschillen en kasschuiven, kan worden gerealiseerd. (zie noot 17)
Tabel B.2. Kerngegevens overheidsfinanciën
|
(in % bbp) |
2025 |
2026 |
2027 |
|
Feitelijk EMU-saldo |
-1,6 |
-2,7 |
-2,2 |
|
w.o. saldo mede-overheden |
-0,3 |
-0,4 |
-0,2 |
|
EMU-saldo (structureel) |
-1,3 |
-1,6 |
-1,8 |
|
EMU schuld |
44,7 |
46,1 |
46,7 |
|
Totale overheidsuitgaven |
45,2 |
46,2 |
46,4 |
|
Totale overheidsinkomsten |
43,6 |
43,5 |
44,3 |
|
Bron: MEV 2027 |
|||
C. ADVIES OVER DE MILJOENENNOTA 2027
In zijn advies op de Voorjaarsnota heeft de Afdeling aandacht besteed aan de uitdagingen waar Nederland voor staat: van geopolitieke aard, door vergrijzing, op terreinen van klimaat, energie, natuur en stikstof, door tekorten van ruimte en woningen en door tekorten in publieke voorzieningen als zorg en onderwijs. De economische vooruitzichten van Nederland in deze kabinetsperiode worden gedomineerd door nationale en internationale ontwikkelingen die alle niet nieuw zijn, maar door hun intensiteit en in hun stapeling de begrotingsruimte beperken.
Direct relevant voor het begrotingsbeleid is de economische groei, die in Nederland al op middellange termijn tussen de 1,3% in 2028 en 0,8% in 2031 zakt (zie noot 18), daar waar de structurele groei in de voorafgaande decennia tegen de 2% was. De nu voorziene economische groei is te laag om zonder nadere (politieke) keuzes de stapeling van uitdagingen op te lossen of deze te financieren zonder stijging van belastingen of verslechtering van de overheidsfinanciën. Waar de staatsschuld van Nederland nu nog gunstig afsteekt bij die van andere Europese landen, loopt ook hier de schuld op, zelfs als de beoogde ombuigingen zouden worden gerealiseerd. Verder zijn de rentelasten ook bij dit niveau inmiddels al fors gestegen vergeleken met een aantal jaren geleden. In het eurogebied is de gemiddelde geconsolideerde brutoschuld inmiddels opgelopen naar circa 87,8% van het bbp (zie noot 19), in OESO-verband is dat al circa 112% (zie noot 20). De renteverwachtingen zijn daarmee nog verder opwaarts.
De Afdeling constateert dat het kabinet-Jetten in zijn coalitieakkoord de stapeling van uitdagingen onderkent. Het kabinet beoogt met een aantal - soms scherpe - beleidskeuzes de uitdagingen te beantwoorden, door meer te investeren en vergrijzingskosten te beheersen, en tegelijkertijd een houdbaar begrotingsbeleid te bestendigen.
De tekst van de Miljoenennota biedt een goede toelichting op, en onderbouwing van deze keuzes. Daartoe heeft het kabinet bovendien een uitgebreide structuuranalyse uitgevoerd, een nadere beschouwing gegeven over het thema investeringen en ook de macro-economische onevenwichtigheden in beeld gebracht. De Miljoenennota van dit jaar is daarmee een gemotiveerd pleidooi voor noodzakelijke investeringen in toekomstige welvaart, gebaseerd op een heldere onderkenning van verschillende hefbomen om de productiviteit te verhogen. Bovendien gaat het kabinet nogmaals in op de urgentie van ombuigingen voor beheersbare overheidsfinanciën.
De begroting zoals die nu voorligt sluit niet aan bij deze analyse van het kabinet. Een belangrijk deel van de aangekondigde grote initiatieven en ombuigingen is door het kabinet uitgesteld of afgesteld. Substantiële onderdelen van het voorgenomen hervormingsbeleid zijn (vooral in de sociale zekerheid) van tafel of (ook in de zorg) uitgesteld, vooralsnog zonder een alternatief. Nieuw aangekondigde maatregelen, zoals de verlenging van de accijnskorting voor diesel en benzine, belasten de overheidsfinanciën en de energietransitie.
Vooralsnog betekenen het aangekondigde uitstel en afstel, en sommige nieuwe intensiveringen, op zijn minst een vertraging, in een tijd die juist in het teken staat van urgentie. Die urgentie is in het dagelijks leven nog nauwelijks voelbaar; op dit moment zijn de middelen voor de AOW immers nog op te brengen, het is nu nog maar beperkt merkbaar dat we voor de belangrijkste grondstoffen (en straks halffabricaten) afhankelijk zijn van onvriendelijke staten, en hoewel de productiviteitsgroei stagneert kregen burgers er in de afgelopen jaren toch steeds een beetje bij.
De rekening van dit uitstel gaat naar de werkende beroepsbevolking en naar de jongere generaties, de kinderen, jeugd en (jong-) volwassenen van nu. Voor hen is existentieel wat nu wordt opgelost en wat wordt uitgesteld. Daarom verdiept de Afdeling in dit advies het dilemma van intergenerationele effecten hieronder nader. (zie noot 21) Drie verschillende velden van dreigende intergenerationele afwenteling komen aan de orde; de schuld, de productiviteit en energie en klimaat.
1. Beheers de schuld
Het is belangrijk op de langere termijn de overheidsschuld te beheersen. Op deze wijze hebben ook toekomstige generaties voldoende ruimte om keuzes te maken en maatschappelijke schokken op te vangen. Alhoewel het kabinet hier in de Miljoenennota 2027 aandacht aan besteedt, vertaalt dit zich nog niet in substantiële concrete stappen die tot verbetering leiden van de houdbaarheid van de overheidsschuld op middellange termijn.
Op het eerste gezicht staan de financiën van de Nederlandse overheid er redelijk voor. De overheidsschuld ligt in 2026 en 2027 op respectievelijk 46,1% bbp en 46,7% bbp. De Nederlandse schuld ligt beneden het gemiddelde van de EU-landen en onder de Europese norm van 60% (figuur C.1.). Alhoewel er sprake is van een tekort - de overheidsuitgaven zijn in de projectie groter dan de inkomsten - houdt het EMU-saldo, de gebruikelijke maatstaf om het overheidstekort weer te geven, voldoende afstand tot de Europese referentiewaarde van -3%.
Figuur C.1. EMU-schuld in de EU-landen in 2026
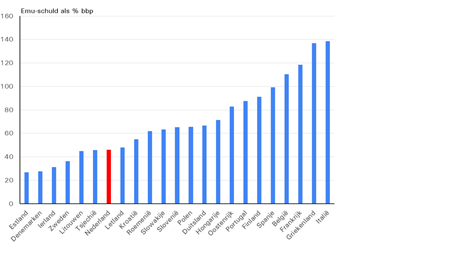
Op de langere termijn is het beeld aanmerkelijk minder gunstig. Vooral door hogere bestedingen aan zorg, sociale zekerheid, rentelasten en defensie nemen de overheidsuitgaven toe. Deze stijgen meer dan de inkomsten, wat zich vertaalt in een steeds negatiever EMU-saldo. Hierdoor loopt ook de overheidsschuld op. Volgens de projecties van het CPB, die dit voorjaar zijn gemaakt, overschrijden de overheidsschuld en het begrotingstekort de referentiewaarden van -3% en 60% in respectievelijk 2034 (een EMU-saldo van -3,1% bbp) en 2039 (een EMU-schuld van 62% bbp). (zie noot 22) In 2025 bedroeg de overheidsschuld per hoofd van de bevolking ongeveer € 29.000. Een schuldquote van 62% impliceert een overheidsschuld per hoofd van ruim € 40.000. (zie noot 23)
Natuurlijk zijn de ramingen van de financiële positie van de overheid op de middellange termijn met onzekerheid omgeven, maar gezien de onderliggende trends van hogere zorg-, sociale zekerheids-, rente- en defensielasten verandert dit de conclusie niet. (zie noot 24) De huidige collectieve voorzieningen zijn op termijn niet houdbaar, gegeven de macro-economische vooruitzichten en een constante of beperkte stijging van de belastingdruk. Dit geldt des te meer doordat overheidsinspanningen die in aanvulling op het huidige kabinetsbeleid nodig zijn om bijvoorbeeld de ambities op het gebied van economische groei te realiseren, netcongestie te verminderen of aan de klimaatdoelen te voldoen, niet volledig zijn meegenomen. (zie noot 25) Bovendien neemt de kans op nieuwe tegenvallers voor de overheid eerder toe dan af, gezien bijvoorbeeld de toenemende geopolitieke spanningen.
Het huidige overheidsbeleid impliceert dat vanuit financieel perspectief meer gewicht wordt gegeven aan het hier en nu dan aan de toekomst. Op zichzelf is een oplopende overheidsschuld niet problematisch, zeker niet als dit zou leiden tot verbeteringen van het toekomstig verdienvermogen van Nederland. Dit laatste is maar in beperkte mate het geval aangezien een groot deel van de overheidsuitgaven bestaat uit overheidsconsumptie en inkomensoverdrachten.
De geschetste ontwikkeling van de EMU-schuld is op zichzelf een aanwijzing voor de mate waarin lasten naar toekomstige generaties worden doorgeschoven: een structureel oplopende schuldquote impliceert dat toekomstige cohorten, bij ongewijzigd beleid, een hogere belastingdruk zullen moeten dragen om aanspraak te kunnen maken op collectieve voorzieningen van een vergelijkbaar niveau als de huidige generatie.
Het expliciet maken van de intergenerationele verdelingsvraag is belangrijk voor een verantwoorde afweging tussen de belangen van de huidige en toekomstige generaties. Het houdbaarheidssaldo van het CPB (in gebruik van 2000 tot 2023) bracht het intergenerationele verdelingsvraagstuk expliciet aan de orde, maar deze methode kende ook beperkingen.
De Afdeling adviseert het kabinet te overwegen op welke wijze dit aspect een vaste plaats in de Miljoenennota kan krijgen.
2. Bevorder de arbeidsproductiviteit
Het kabinet heeft in zijn coalitieakkoord en ook in deze Miljoenennota het voornemen geuit de arbeidsproductiviteit te bevorderen. Daartoe is onder andere een Productiviteitsraad opgericht. De Afdeling gaat op dit onderwerp door, omdat de arbeidsproductiviteit in belangrijke mate de welvaart van latere generaties bepaalt. Hieronder worden enkele hefbomen besproken die in samenhang zouden kunnen bijdragen aan de arbeidsproductiviteit.
a. Stimuleer arbeidsproductiviteit door samenstelling overheidsuitgaven
Het is belangrijk niet alleen te kijken naar hoeveel de overheid uitgeeft, maar ook waaraan. De Afdeling heeft het kabinet eerder geadviseerd de samenstelling van de overheidsuitgaven mee te nemen bij de beoordeling van de kwaliteit van overheidsfinanciën. (zie noot 26) De samenstelling van de uitgaven bepaalt waar het geld precies naartoe gaat. Productiviteitsgroei is belangrijk om de toekomstige welvaart te verzekeren, en is ook een belangrijk beleidsdoel van het huidige kabinet. Het merendeel van investeringen in productiviteit zal door bedrijven worden gedaan, maar waar marktfalen of publieke kerntaken spelen, heeft ook de overheid een rol. Om die reden heeft de Afdeling bezien welk aandeel van de overheidsuitgaven gericht is op dit doel.
Op basis van de huidige informatie in de Miljoenennota 2027 is moeilijk vast te stellen in welke mate de overheidsuitgaven gericht zijn op productiviteitsgroei. De Miljoenennota toont een onderscheid tussen overheidsconsumptie- en overdrachtsuitgaven enerzijds en overheidsinvesteringen anderzijds, waarbij bij investeringen alleen wordt gekeken naar vaste activa. Het onderscheid tussen investeringen in vaste activa en consumptie is een gebruikelijke statistische afbakening, maar volgens de Afdeling is alleen kijken naar de investeringen in vaste activa een te nauwe begrenzing van de uitgaven als het gaat om productiviteitsgroei.
Overheidsinvesteringen in vaste activa vormen maar één van de factoren die arbeidsproductiviteit kunnen bevorderen. (zie noot 27) Belangrijke uitgavencategorieën die ook van invloed zijn op de productiviteit vallen buiten deze definitie. Innovatiesubsidies van de overheid voor het bedrijfsleven zijn bijvoorbeeld volgens de statistische definitie geen investeringen, terwijl zij wel, indien doelmatig toegepast, bijdragen aan productiviteitsgroei.
De Miljoenennota en andere begrotingsstukken geven nog geen inzicht in het totale beeld van uitgaven die productiviteit bevorderend zijn. Dit komt doordat in de huidige begrotingspraktijk begrotingsposten primair zijn gegroepeerd rond maatregelen en er niet wordt ingegaan op hun verhouding tot specifieke doelen zoals arbeidsproductiviteit.
Ook andere overheidsuitgaven dan investeringen kunnen de productiviteit bevorderen en moeten in de analyse worden betrokken. Bij een dergelijke classificatie zullen altijd keuzes en aannames moeten worden gemaakt, die deels arbitrair zijn: is preventieve gezondheidszorg productiviteitsverhogend? En zo ja, welk deel? Telt een subsidie voor bijscholing mee, maar een werkloosheidsuitkering niet - ook als die laatste iemand in staat stelt een beter passende baan te vinden? Een definitie van productiviteitsverhogende uitgaven is altijd tot op zekere hoogte empirisch betwistbaar, contextueel en waardegeladen.
Dat neemt niet weg dat er binnen de economische wetenschap consensus bestaat dat investeringen in vaste activa van zowel bedrijven als de overheid, vooral in machines, infrastructuur en ICT belangrijk zijn voor de productiviteitsgroei. Hetzelfde geldt voor uitgaven aan onderwijs, onderzoek en ontwikkeling en een goed investeringsklimaat. (zie noot 28) Ook uit de Miljoenennota 2027 en de analyses van het CPB blijkt dat onder andere deze drie elementen belangrijk zijn voor de productiviteitsgroei. (zie noot 29)
De drie elementen kunnen gevat worden in de volgende statistisch geclassificeerde uitgaven: (zie noot 30)
- overheidsinvesteringen in vaste activa exclusief defensie, woningen, bedrijfsgebouwen en overdrachtskosten op grond. (zie noot 31)
- onderzoek en onderwijs, exclusief studiefinanciering. (zie noot 32)
- economische activiteiten exclusief belastinguitgaven. (zie noot 33) Deze uitgaven bevatten onder andere subsidies van de overheid voor innovatie.
Figuur C.2. Productiviteit bevorderende overheidsuitgaven
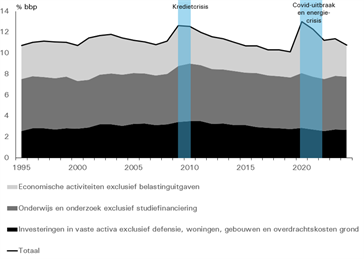
In de figuur worden de uitgaven van de drie uitgavengroepen bij elkaar worden opgeteld en berekend als percentage van het bruto binnenlands product. Dat geeft in eerste benadering inzicht in het aandeel van de overheidsuitgaven gericht op de productiviteitsgroei. Perfect is deze uitsnede van productiviteit bevorderende overheidsuitgaven niet. De uitgaven aan economische activiteiten en onderwijs bestaan bijvoorbeeld ook uit kosten van administratie en beleidsondersteuning, die niet direct bijdragen aan de productiviteitsgroei. Daartegenover staan uitgaven die in de figuur niet zijn meegenomen - te denken valt aan uitgaven aan zorg, veiligheid en openbaar bestuur - die mogelijk voor een deel wel bijdragen aan de productiviteitsgroei.
Op basis van de figuur lijken de productiviteit bevorderende uitgaven als percentage van het bbp in de periode 1995-2025 vrij stabiel, afgezien van incidentele uitschieters door de kredietcrisis en de COVID-19 uitbraak (zie de doorgetrokken lijn in figuur C.2.). (zie noot 34) Er is zeker de laatste vijftien jaar eerder sprake van een afnemende dan van een stijgende trend. Over het algemeen weerspiegelt de trend van de productiviteit bevorderende uitgaven zoals gepresenteerd in de figuur de conclusies van het kabinet in de Miljoenennota 2027 en internationale rapporten. (zie noot 35) Wel hangt het voor de berekening sterk af van het al of niet meenemen van de uitgaven aan defensie. Deze uitgaven hebben een opwaarts effect op de investeringen in vaste activa (zoals weergegeven in de Miljoenennota 2027), terwijl deze in de productiviteit bevorderende uitgaven, zoals weergegeven in figuur C.2., niet zijn meegenomen. (zie noot 36)
Uitgaven aan investeringen in vaste activa vormen maar een beperkt deel van de overheidsuitgaven die de arbeidsproductiviteit kunnen bevorderen. Onderwijs is - in termen van % bbp - de belangrijkste categorie overheidsuitgaven die productiviteitsverhogend kunnen werken. De uitgaven aan economische aangelegenheden zijn in omvang ongeveer even groot als de uitgaven aan investeringen in vaste activa (exclusief defensie, woningen, gebouwen en overdrachtskosten op grond). Wel fluctueren uitgaven aan economische aangelegenheden sterker, omdat subsidies sneller beleidsmatig kunnen worden aangepast dan investeringen.
De bijdrage van de overheidsuitgaven aan de productiviteitsgroei strekt verder dan alleen investeringen in vaste activa. In dit licht adviseert de Afdeling de minister van Financiën om, in samenwerking met relevante instituten zoals het CPB en het CBS, de bijdrage van de overheidsuitgaven aan de productiviteitsgroei systematisch in beeld te brengen en jaarlijks over de ontwikkeling hiervan te rapporteren in de Miljoenennota.
Tot slot is er één wetmatigheid die wezenlijk is voor de interpretatie van het belang van een hogere productiviteit. Als we productiever worden, dus meer welvaart creëren in een uur arbeid, dan geeft dat bij een gelijke arbeidsinzet over het algemeen een hogere welvaart. Dat betekent niet dat de koopkracht in gelijke mate toeneemt, want een hogere productiviteit verhoogt niet alleen het eigen loon, maar ook dat van mensen wier producten of diensten we afnemen. Ook de houdbaarheid van de overheidsfinanciën neemt niet evenredig toe; immers, de belastinginkomsten nemen toe maar de salarislasten van de overheid zelf nemen ook toe. Al met geeft een hoge productiviteit meer welvaart en meer keuzemogelijkheden, maar een één-op-één-relatie mag niet worden verondersteld.
b. Stuur actief op de sectormix
Het relatieve aandeel van de verschillende bedrijfstakken, ofwel de sectormix, beïnvloedt de arbeidsproductiviteitsgroei van een land. Als activiteiten met een lage arbeidsproductiviteitsgroei relatief hard groeien, dan drukt dat de productiviteitsgroei. Het kabinet besteedt hier in de Miljoenennota 2027 aandacht aan. Ook kiest het kabinet middels de Taskforce Toekomstige Welvaart en Vestigingsklimaat zes hoogtechnologische sectoren om te stimuleren: digitale diensten en AI, halfgeleiders (semicon), biotechnologie, machinebouw, defensie gerelateerde toepassingen en innovatieve chemie. (zie noot 37)
De Afdeling onderschrijft het belang van de sectormix en constateert dat het kabinet door de keuze van zes sectoren prioriteiten stelt. De Afdeling constateert echter dat er in de Miljoenennota veel aandacht is voor de sectoren die moeten worden gestimuleerd en minder voor de activiteiten die mogelijk moeten worden afgeremd.
De Afdeling adviseert actiever te sturen op de sectormix en daarbij oog te hebben voor zowel potentieel kansrijke activiteiten als de huidige hoogproductieve activiteiten enerzijds en voor activiteiten met een lage productiviteitsontwikkeling anderzijds. Het betekent dat overheidsbeleid, in het bijzonder stimulerende en remmende maatregelen op het gebied van belastingen en subsidies, ook in het licht van de productiviteitsagenda worden bekeken.
In verschillende studies wordt geconcludeerd dat de matige groei van de arbeidsproductiviteit in Nederland deels het gevolg is van de sectorstructuur. (zie noot 38) Een verschuiving van werkgelegenheid van hoog- naar laagproductieve sectoren — het zogenoemde net-shift-effect — nam toe van -0,1% per jaar in de periode 2000-2010 naar -0,4% per jaar in de periode 2010-2019. (zie noot 39) (zie noot 40) Sectoren met de sterkste werkgelegenheidsgroei behoren tot de laagst-productieve segmenten van de economie. Naar schatting is het aantal laagbetaalde banen de afgelopen jaren ongeveer drie keer zo hard gegroeid als het aantal overige banen. (zie noot 41)
De voor de productiviteitsgroei minder gunstige sectormix is deels het gevolg van de stijging van het aandeel van diensten in de Nederlandse economie in de afgelopen decennia. (zie noot 42) Diensten kennen over het algemeen een lagere productiviteit dan de productie van goederen. (zie noot 43) De verschuiving van goederen naar diensten - met het daarmee drukkende effect op de productiviteit - is een algemene trend in landen waar het inkomensniveau stijgt.
Naast algemene economische en maatschappelijke trends hebben ook beleidsinterventies - bedoeld of onbedoeld - effect op de sectormix. Stimulering van minder productieve activiteiten werkt niet productiviteit bevorderend. Voorbeelden van op een relatief laagproductieve sector gericht beleid zijn bijvoorbeeld subsidies (zie noot 44) en fiscale regelingen (zie noot 45) voor de agrarische sector.
Ook onder beprijzing van maatschappelijke kosten, zoals milieuvervuiling kan sectorspecifiek zijn, ofwel doordat het zich expliciet richt op een sector, ofwel doordat een specifieke sector er in het bijzonder van profiteert. Actieve sturing op de sectormix betekent niet dat mechanisch wordt ingezet op alleen datgene wat op papier het meest productief is, maar wel dat politieke keuzes mede worden bezien vanuit de kabinetsdoelstelling van productiviteitsgroei, en dat de stimulansen en belemmeringen per sector daarmee in overeenstemming worden gebracht.
De Afdeling adviseert het kabinet om zich in het productiviteitsbeleid rekenschap te geven van de verschillen in productiviteit tussen sectoren en op basis daarvan keuzes te maken. Op basis van die keuzes kunnen de bevorderende én de remmende beleidsinstrumenten per sector worden opnieuw worden beoordeeld. Daarin zou de Productiviteitsraad een ondersteunende rol kunnen spelen.
c. Besteed aandacht aan de bedrijfsdynamiek
Niet alleen tussen sectoren, maar ook binnen sectoren tussen bedrijven bestaan grote productiviteitsverschillen. Bij een goed werkend proces van creatieve destructie maken laagproductieve activiteiten plaats voor hoogproductieve activiteiten en verdwijnen minder productieve ondernemingen van de markt - bijvoorbeeld doordat productievere bedrijven sneller groeien, of doordat de minder productieve bedrijven van de markt verdwijnen. Hierdoor kan arbeid productiever worden ingezet en dit bevordert de arbeidsproductiviteit als geheel. (zie noot 46)
Het CPB signaleert dat de bedrijvendynamiek afneemt: er komen minder nieuwe bedrijven bij en minder bestaande bedrijven verdwijnen. (zie noot 47) Ook slagen minder productieve bedrijven er zelden in om op te klimmen naar de groep productiefste bedrijven. Daarnaast stagneert werknemersdynamiek, wat ertoe kan bijdragen dat werknemers langer dan optimaal in een minder passende baan blijven. (zie noot 48) Marktfalen, maar ook overheidsbeleid kan de dynamiek dempen. Onderzoek van DNB laat zien dat misallocatie, mede door overheidsingrijpen tijdens COVID-19, tussen 2009 - 2023 in de meeste sectoren is toegenomen. Hierdoor blijven productiefactoren vastzitten bij bedrijven met een lage productiviteit. (zie noot 49)
Via generiek beleid op gebieden als arbeidsmarkt (zie noot 50) en grondbestemming (zie noot 51) worden momenteel minder arbeidsproductieve bedrijven in alle sectoren gesteund. Interventies kunnen het concurrentiemechanisme belemmeren en bijdragen aan een suboptimale sectorstructuur of verminderde bedrijvendynamiek.
De Afdeling ziet dat het kabinet op verschillende manieren met deze problematiek bezig is. De Productiviteitsagenda benoemt uitdrukkelijk afbouw van prikkels die arbeid en kapitaal vasthouden in laagproductieve activiteiten, alsmede de aanpak van schijnzelfstandigheid als doelstelling. (zie noot 52) Deze doelstellingen zijn bruikbare aanknopingspunten, maar wel algemeen geformuleerd. Daarnaast zijn maatregelen vaak ondergebracht in afzonderlijke dossiers en worden deze niet bezien vanuit een samenhangend beleid. Te denken valt bijvoorbeeld aan maatregelen voor de arbeidsmarkt, interne markt, regeldruk en belastingheffing.
De Afdeling adviseert delen van de productiviteitsagenda nader te concretiseren en te verankeren in een samenhangend traject, om de individuele maatregelen effectief te laten bijdragen aan productiviteitsgroei.
d. Rapporteer over de bijdrage van beleid aan productiviteitsgroei
Het kabinet heeft een economische groei van 1,5% per jaar als doelstelling, die voor een groot deel behaald moet worden door een toename van de arbeidsproductiviteit. In het kader van dit doel acht de Afdeling het zinvol het overheidsbeleid op gebied van productiviteit vanuit meerdere invalshoeken te bezien: de hoeveelheid productiviteit bevorderende uitgaven, de sectormix, en de bedrijfsdynamiek. Het is van belang dat deze drie invalshoeken niet los van elkaar, maar in samenhang worden bezien en dat het kabinet komt tot productiviteitsbeleid dat op alle drie de terreinen aangrijpt.
De Afdeling ziet de afbeelding in figuur C.2. als een methodisch aanknopingspunt om de overheidsuitgaven aan de productiviteitsgroei in beeld te brengen. Over het effect van onderwijs en onderzoek op productiviteitsgroei zijn al modellen ontwikkeld die kunnen bijdragen aan een dergelijk instrument. (zie noot 53) Gebruik van de informatie uit de begroting en de nationale rekeningen kan het beeld scherper maken. Om een goede sturing door beleidsmakers mogelijk te maken, is wel een vertaalslag nodig van de cijfers uit de Miljoenennota naar de systematiek van de nationale rekeningen omdat de boekhoudkundige systemen en de gebruikte begrippen verschillen. (zie noot 54)
De Afdeling adviseert het kabinet om, voorzover dat nog niet is gedaan, de sectorspecifieke en generieke overheidsinstrumenten die van invloed zijn op de sectorstructuur te inventariseren en te evalueren op hun effect op de arbeidsproductiviteit, en op basis daarvan keuzes te maken.
De Afdeling adviseert verder om te komen tot een samenhangend productiviteitsbeleid dat aangrijpt op zowel de omvang en samenstelling van productiviteit bevorderende uitgaven, als de sturing op de sectormix, als de bevordering van de bedrijfsdynamiek. Over zowel de vormgeving van dit beleid als de behaalde resultaten dient het kabinet jaarlijks bij de Miljoenennota te rapporteren. (zie noot 55)
3. Versnel de energietransitie
Een derde beleidsterrein met een wezenlijke intergenerationele dimensie is het veld van klimaat en energie, waar de inspanningen van vandaag overwegend bij een volgende generatie neerslaan. Sinds het klimaatakkoord is de energietransitie de stuwende kracht achter het klimaatbeleid, waarbij het energiebeleid in dienst stond van de klimaatdoelen. Door geopolitieke overwegingen heeft de energieagenda een sterkere urgentie gekregen - onze afhankelijkheid van energie van buiten Europa vormt een direct risico voor de continuïteit van kritieke bedrijfstakken, ook onafhankelijk van de klimaatdoelstellingen. (zie noot 56) (zie noot 57)
Energie en klimaat komen samen in de energietransitie, waarvan de uitvoering bepaalt in hoeverre de volgende generatie op koers ligt met de verduurzaming, in hoeverre ons land en Europa voor hun energie nog afhankelijk zijn van niet-bevriende leveranciers, en welk kostenniveau en investeringsopgave daarmee is ontstaan. De urgentie van de energietransitie is daarmee verder toegenomen.
Gezien de opgelopen vertraging in de transitie, de nieuwe geopolitieke realiteit, en de dreigende afwenteling op volgende generaties, moedigt de Afdeling het kabinet aan om vanuit deze toegenomen urgentie te zoeken naar versnelling van wat loopt en te doorbreken wat niet loopt. In dat licht moeten politieke standpunten, procedures, technieken en prioriteiten opnieuw worden bezien, zowel waar het gaat om besparing, als waar het gaat om opwekking en transmissie van energie.
Daarmee vormen de energietransitie enerzijds, en de productiviteitsagenda anderzijds twee kanten van dezelfde medaille; voor productiviteitsgroei is de energietransitie randvoorwaardelijk, en andersom stagneert de energietransitie bij ontoereikende productiviteit.
a. Inhaalslag op klimaat
Nederland heeft zich via de Klimaatwet gebonden aan het doel van klimaatneutraliteit in 2025. Dit doel geeft uitvoering aan het Akkoord van Parijs en de daarop gebaseerde Europese Klimaatwet. Dit vertaalt zich op Europees niveau in de European Green Deal (resulterend in het wetgevingspakket Fit for 55 van 2021) en de Clean Industrial Deal uit 2025. Kern van het EU-beleid vormt het Europese emissiehandelssysteem (EU-ETS) dat voorziet in een dalend emissieplafond, afbouw van gratis emissierechten en een koolstofgrenscorrectie (CBAM) voor een gelijk speelveld met industrieën uit derde landen. (zie noot 58) (zie noot 59) Het nationale klimaatbeleid vult deze maatregelen aan met onder meer de op het Klimaatgebaseerde maatwerkafspraken met grote uitstoters. (zie noot 60)
De Afdeling ziet dat het kabinet met het Klimaat- en Energiefonds, de maatwerkafspraken en het Programma Versnelling Verduurzaming Gebouwde Omgeving aanzienlijke middelen heeft ingezet en dat in enkele domeinen, zoals de mobiliteitssector voortgang wordt geboekt. (zie noot 61) Met een kans van minder dan vijf procent is het echter heel erg onwaarschijnlijk dat Nederland het klimaatdoel van 55 procent emissiereductie in 2030 haalt. (zie noot 62) Ditzelfde geldt voor het merendeel van de sectoren, in het bijzonder de industrie, de landbouw en het landgebruik.
Deze vertraging werkt onherroepelijk door tot in een volgende generatie - die erft niet alleen een land met een achterstand in de transitie, maar daarmee ook een hogere investeringsopgave. De Afdeling is zich hierbij scherp bewust van de omvang van de transitie, zoals die ingrijpt op sectoren, huishoudens en overheden.
De complexiteit is weliswaar groot, maar de urgentie op het terrein van het klimaat is onverminderd groot en de urgentie op energie is recentelijk verder toegenomen. Naast het belang van energietransitie en klimaatmitigatie is de noodzaak van maatregelen op het gebied van klimaatadaptatie pregnant. Ook op de korte termijn.
Dat rechtvaardigt in de ogen van de Afdeling een hernieuwde inzet op klimaat, voortbouwend op de fermheid die ook het Coalitieakkoord uitstraalt. De Afdeling verwijst hier ook naar zijn op Prinsjesdag verschijnende beschouwing over de concept-Klimaat en eveneens Energienota 2026.
b.Meer energie-autonomie
Aan de energiekant van de transitie zijn de kaarten in de afgelopen jaren op een ruwe wijze opnieuw geschud. Door het grotendeels wegvallen van gasimporten uit Rusland en voortgaande vermindering van de eigen gasproductie, is Europa, en zeker Nederland, afhankelijk geworden van niet-Europese exporteurs waarmee bovendien de verhoudingen zijn verstoord. Circa 60% van onze primaire energie wordt geïmporteerd van buiten Europa.
Dat heeft een betekenis die verder gaat dan de soms problematische energierekeningen voor huishoudens. De energietarieven voor bedrijven liggen in Nederland twee- tot viermaal hoger dan in de VS of Azië. Onze (relatief productieve) energie-intensieve bedrijfstakken zijn daarmee niet langer concurrerend. Daarmee dreigen we ook afhankelijk te worden voor kritieke basismaterialen, halffabricaten en energie-intensieve eindproducten. Het kabinet heeft deze samenhang en urgentie onderkend en hiervoor ook middelen gereserveerd, maar een wezenlijke versnelling is hiermee nog geen feit.
Ook hier is de erfenis van deze generatie voor de volgende aan de orde. Vanuit de urgentie van de ‘eigen’ energie- en industrieagenda is hernieuwde inzet op de energietransitie dan ook cruciaal. Daarmee komen de klimaat- en energieagenda samen in de energietransitie; nieuwe ‘eigen’ energiebronnen op Nederlandse of Europese bodem zijn automatisch uitstootvrij. Fossiele opties zijn immers uitgeput. Daarmee zijn ook het klimaat- en energiebeleid en de inzet op productiviteitsgroei wederzijds versterkend; de meest kritieke en productieve industrieën kunnen alleen worden behouden als zij onderdeel worden van de transitie.
4. Conclusie
Al met al zou Nederland op ten minste de drie hiervoor besproken terreinen (zie noot 63) zich moeten inzetten om de problemen van vandaag niet door te schuiven naar een volgende generatie. De uitdagingen zijn niet willekeurig gekozen - zij hangen onderling samen. Een beheersbare schuld en een hoge productiviteit stellen Nederland in staat om een (versnelling van de) energietransitie te financieren. Door een geslaagde transitie wordt Nederland minder afhankelijk voor zijn energie, kan het daarmee de kosten beter beheersen en kritieke, productieve bedrijfstakken, ook energie-intensieve, behouden en verduurzamen. Duurzaam productieve bedrijfstakken zijn ook de bron waaruit de welvaart, lonen, koopkracht voor alle Nederlanders én de collectieve voorzieningen kunnen worden bekostigd. Daarmee laten wij volgende generaties een weerbaarder land na met een gezonde, duurzame economie.
D. SEPTEMBERRAPPORTAGE 2026
In de Septemberrapportage beoordeelt de Afdeling of de overheidsfinanciën, zoals gepresenteerd in de Miljoenennota in het lopende jaar (‘in year’) en in het komende jaar (ex-ante), voldoen aan de Europese en nationale begrotingsregels. (zie noot 64) Dit doet de Afdeling vanuit haar taak als onafhankelijk begrotingstoezichthouder. De Afdeling vervult deze rol samen met het CPB. De begrotingstoetsing baseert zich ook op de laatst beschikbare raming van het CPB (MEV-raming). Daarnaast reflecteert de Afdeling ook op de houdbaarheid van de overheidsfinanciën op de middellange termijn.
1. Europese begrotingstoetsing
1.1 Relevante context
De publicaties van de Europese Commissie in het kader van het Europees Semester bevatten de richtsnoeren voor het te voeren begrotingsbeleid voor de Eurozone als geheel en voor de individuele lidstaat, de landspecifieke aanbevelingen en eventuele macro-economische onevenwichtigheden.
Sinds de vorige beoordeling in het kader van het begrotingstoezicht door de Afdeling heeft zich een aantal relevante ontwikkelingen voorgedaan. Het kabinet-Jetten heeft ervoor gekozen om bij aantreden een herzien budgettair-structureel plan in te dienen. (zie noot 65) Dit plan is op 14 april 2026 ingediend bij de Raad van de Europese Unie en de Europese Commissie. (zie noot 66) Dit plan bestrijkt een periode van vijf jaar (2026 - 2030), met een aanpassingsperiode van vier jaar (2026 - 2029).
Voorafgaand aan de indiening van het herziene plan heeft Nederland technische informatie van de Commissie ontvangen. Deze informatie geeft aan welk niveau van het structureel primair saldo (de overheidsuitgaven geschoond voor rentebetalingen en conjuncturele invloeden) aan het einde van de aanpassingsperiode (2029) noodzakelijk is om het overheidstekort onder de 3% bbp en de overheidsschuld onder de 60% bbp te houden over de middellange termijn.
De Commissie heeft het herziene plan op 3 juni 2026 beoordeeld en concludeert dat het uitgavenpad, uitgaande van de aannames en beleidsvoornemens van het plan, in overeenstemming is met de vereisten van de Europese begrotingsregels: het feitelijk EMU-saldo zou volgens het plan in het DSA-model van de Europese Commissie oplopen tot -2,4% bbp in 2026 en vervolgens geleidelijk dalen tot
-1,2% bbp aan het einde van de aanpassingsperiode in 2029, terwijl de EMU-schuld volgens het plan zou dalen van 46,8% bbp in 2026 naar 45,6% bbp in 2029. (zie noot 67) Op grond van deze beoordeling heeft de Commissie de Raad voorgesteld het herziene plan goed te keuren en een nieuw uitgavenpad aan te bevelen dat het oude uitgavenpad vervangt. (zie noot 68) De aanbevelingen van de Commissie zijn inmiddels door de Raad overgenomen en vastgesteld. (zie noot 69)
Dat de Commissie het nieuwe plan als verenigbaar met de Europese begrotingsregels beoordeelt, markeert een omslag ten opzichte van het vorige begrotingsjaar. In de Raadsconclusies over het eerste Nederlandse plan was immers vastgesteld dat dit niet voldeed aan de vereisten van de Europese begrotingsregels; de Afdeling is in haar begrotingsrapportages tot eenzelfde oordeel gekomen.
Wat betreft de procedure bij macro-economische onevenwichtigheden (MEOP) heeft de Commissie in het voorjaar 2025 voor Nederland geconcludeerd dat er sprake bleef van onevenwichtigheden, samenhangend met hoge private schulden, de woningmarkt en het overschot op de lopende rekening. Naar aanleiding van een uitgevoerd diepteonderzoek concludeert de Commissie nu dat deze kwetsbaarheden weliswaar nog aanwezig zijn, maar de afgelopen periode zijn afgenomen. Op basis hiervan heeft de Commissie in juni 2026 geconcludeerd dat Nederland niet langer onevenwichtigheden ondervindt.
De Commissie motiveert dit als volgt: "het overschot op de lopende rekening is enigszins gedaald — deels structureel, gelet op de rol van Nederland als Europese handelshub met veel gevestigde multinationals — en de daling weerspiegelt vanuit spaar-investeringsperspectief dat de binnenlandse vraag de belangrijkste aanjager van de recente bbp-groei is geweest; het overschot wordt dit en volgend jaar niet verder verwacht toe te nemen. De huizenprijzen blijven zichtbaar stijgen bij een beperkt woningaanbod, en de private schuldquote van huishoudens is in 2025 opnieuw gedaald, zij het langzamer dan voorheen omdat de lagere rente tot meer lenen heeft geleid; risico's die samenhangen met de hoge huishoudschuld worden deels gemitigeerd door de in Nederland gebruikelijke rentevaste hypotheken." (zie noot 70) De Commissie wijst er op dat verdere opvoering van het woningaanbod en aanpak van de fiscale bevoordeling van schuldgefinancierde woningaankoop, alsmede bevordering van binnenlandse investeringen, gewenst blijven.
De landspecifieke aanbevelingen voor Nederland voor de periode 2026 - 2027 hebben betrekking op vijf thema’s: het begrotingsbeleid, de benutting van EU-instrumenten, innovatie en toegang tot financiering, energie, klimaat en stikstof en de arbeidsmarkt en vaardigheden. (zie noot 71) In de cyclus van het Europees Semester dient te worden gerapporteerd over de voortgang van de uitvoering van hervormingen en investeringen die de landspecifieke aanbevelingen adresseren, in de jaarlijkse voortgangsrapportage (Annual Progress Report). (zie noot 72) De Afdeling zal bij haar advies over die rapportage verdiepend nagaan op welke wijze het kabinet opvolging heeft gegeven aan de landspecifieke aanbevelingen, dan wel toelichting geeft waarom niet.
Tot slot is de context van de nationale ontsnappingsclausule voor defensie-uitgaven relevant. Deze clausule biedt tot 2028 beperkte en tijdelijke flexibiliteit van maximaal 1,5% bbp ten opzichte van een referentiejaar. (zie noot 73) Inmiddels hebben zeventien lidstaten deze clausule geactiveerd. (zie noot 74) Nederland heeft, evenals vorig jaar, geen verzoek tot activering ingediend. Nieuw is dat de Commissie, met het oog op de gevolgen van het conflict in het Midden-Oosten voor de Europese energiezekerheid, lidstaten de mogelijkheid biedt de reikwijdte van de bestaande ontsnappingsclausule te verbreden naar maatregelen die de afhankelijkheid van fossiele brandstoffen verminderen, binnen het bestaande maximum van 1,5% bbp en met een specifiek deelplafond van 0,3% bbp per jaar (0,6% bbp cumulatief) voor de periode 2026-2028. (zie noot 75)
1.2 Toetsing aan de Europese begrotingsregels
Toetsing aan de normen uit de preventieve arm
Het herziene Europese begrotingsraamwerk kent één operationele sturingsvariabele voor de preventieve arm: het landspecifieke netto primaire gefinancierde uitgavenpad (hierna ook: het uitgavenpad). Dit uitgavenpad is vastgelegd in het budgettair-structureel plan voor de middellange termijn en bekrachtigd via een aanbeveling van de Raad van de Europese Unie. Het uitgavenpad schrijft voor met welke maximale groei de netto primaire uitgaven jaarlijks mogen stijgen om de overheidsfinanciën op middellange termijn houdbaar te houden.
De preventieve arm beoogt te bevorderen dat lidstaten sturen op het uitgavenpad zolang het tekort en de schuld binnen de referentiewaarden zijn. Sturing op het uitgavenpad moet ervoor zorgen dat de geraamde schuld en het tekort op de middellange termijn bij verschillende scenario's onder de referentiewaarden voor het maximale overheidstekort (3% bbp) en de maximale overheidsschuld (60% bbp) blijven. Zo worden houdbare overheidsfinanciën, niet alleen op de korte, maar ook op de middellange termijn geborgd. Op deze wijze voorkomt de preventieve arm zo veel mogelijk dat in een later stadium de correctieve arm moet worden ingezet.
Zoals in paragraaf 1.1 uiteengezet, heeft de Raad in 2026 een nieuw uitgavenpad vastgesteld voor het door het kabinet Jetten ingediende, herziene budgettair-structureel plan; dit pad vervangt de aanbeveling van 21 januari 2025 en geldt voorts als de relevante norm voor de begrotingstoetsing.
Het netto-uitgavenpad is gecorrigeerd voor rente-uitgaven, conjuncturele werkloosheidsuitgaven, uitgaven bekostigd uit EU-fondsen en cofinanciering, tijdelijke en eenmalige maatregelen en eventuele discretionaire inkomstenmaatregelen. In totaal gaat het dan om de jaarlijkse en cumulatieve groei van netto primair gefinancierde uitgaven. Over- en onderschrijdingen van het uitgavenpad worden bijgehouden in de zogenoemde controlerekening. (zie noot 76)
Het uitgavenpad uit het nieuwe budgettair-structureel plan schrijft voor dat de uitgaven jaarlijks gemiddeld 3,7% mogen groeien tussen 2026 - 2030. (zie noot 77) Cumulatief mogen deze tot en met 2030 toenemen met 19,9%. (zie noot 78)
Het doel van de toetsing aan de preventieve arm door de Afdeling is om vast te stellen of het gerealiseerde en geraamde niveau van de netto-uitgaven in overeenstemming is met het aanbevolen uitgavenpad.
Tabel D.1. Gegevens preventieve arm 2026-2027
|
2026 |
2027 |
|
|
Uitgavenpad |
||
|
Jaarlijkse norm netto primaire gefinancierde uitgavengroei (in%)* |
4,7 |
3,5 |
|
Groei van netto primare gefinancierde uitgaven (in %)** |
4,9 |
4,7 |
|
Cumulatief |
||
|
Norm netto primaire gefinancierde uitgavengroei (in%)* |
4,7 |
8,4 |
|
Groei van netto primair gefinancierde uitgaven (in %)** |
4,9 |
9,8 |
|
*Op basis van de aanbeveling en de berekening van de Europese Commisie. Deze berekeningen gaan uit van de veronderstelling van ongewijzigd beleid. Uitgavenpad is vastgesteld door de Raad. |
||
|
**Dit zijn de nationale overheidsuitgaven gecorrigeerd voor rente-uitgaven, tijdelijke en eenmalige uitgaven, eventuele discretionaire inkomstenmaatregelen, uitgaven die worden bekostigd met inkomsten uit EU-fondsen en nationale cofinanciering voor EU-programma's, conjuncturele werkloosheidsuitgaven en eventuele maatregelen die zorgen voor hogere inkomsten. |
||
|
Bron: Europese Commissie en CPB (Macro Economische Verkenning 2027) |
||
Op basis van de MEV-raming van het CPB is in 2026 de geraamde uitgavengroei van 4,9% hoger dan de norm van 4,7%. Deels komt deze hogere uitgavengroei door nominale effecten: de norm bij de netto uitgavenregel wordt niet aangepast voor de sterkere prijsontwikkeling, terwijl dit wel een opwaarts effect heeft op de overheidsbestedingen. Ook de augustusbesluitvorming leidt per saldo tot een hogere uitgavengroei in 2027, vooral vanwege het uitstel van de verhoging van het eigen risico en het feit dat bepaalde dekkingsmaatregelen, vooral de aanvullende onderuitputting, en kasschuiven niet worden overgenomen door het CPB, omdat het CPB in zijn raming al onderuitputting veronderstelt.
Tegenover de extra uitgaven staan wel beleidsmatige inkomsten, maar dit effect wordt per saldo tenietgedaan door een technische correctie voor een nieuwe EU-financieringsreeks. De augustusbesluitvorming leidt ertoe dat de uitgaven in 2026 iets lager uitvallen; als gevolg hiervan springt de uitgavengroei in 2027 juist hoger uit vanwege het lagere uitgangsniveau in 2026. (zie noot 79)
Hierdoor komt de geraamde ontwikkeling van de uitgaven 0,2% hoger uit dan genormeerd. Deze overschrijding blijft binnen de drempelwaarde van toegestane overschrijding van 0,3% per jaar. In 2027 komt de geraamde uitgavengroei van 4,7% ruim boven de norm van 3,5% uit. De geraamde uitgavengroei ligt 1,2% hoger dan genormeerd.
Ook laat de MEV-raming zien dat Nederland cumulatief het uitgavenpad overschrijdt: in 2026 komt de cumulatieve groei van de netto primaire gefinancierde uitgaven 0,2% hoger uit dan genormeerd en in 2027 komt de groei 1,4% hoger uit dan genormeerd.
De Afdeling stelt vast dat Nederland het uitgavenpad naar verwachting in 2026 en 2027 overschrijdt. Ook cumulatief liggen de netto-uitgaven hoger dan genormeerd en komt in 2026 en 2027 boven de genormeerde uitgavengroei uit. De cijfers laten zien dat het naar verwachting niet lukt om op de middellange termijn binnen de referentiewaarden voor het begrotingstekort en overheidsschuld te blijven. De Afdeling concludeert daarmee dat het kabinet niet voldoet aan de vereisten van de preventieve arm van het Stabiliteit- en Groeipact.
Op basis van de begrotingsrealisaties (voorjaar 2027) kan definitief worden vastgesteld of het uitgavenpad is overschreden. Ook als deze overschrijding niet zou leiden tot directe formele gevolgen, neemt dat niet weg dat het overschrijden van het uitgavenpad aanleiding geeft tot zorg (zie conclusie).
Toetsing aan de normen uit de correctieve arm
De normen uit de correctieve arm stellen eisen aan de (jaarlijkse) referentiewaarden voor het begrotingstekort (EMU-saldo van maximaal -3% bbp) en de overheidsschuld (EMU-saldo van maximaal 60% bbp). Onder het nieuwe Europese begrotingsraamwerk geldt het uitgavenpad weliswaar als centrale sturingsvariabele voor de naleving van de Europese begrotingsregels, maar blijft de toetsing aan de referentiewaarden van de correctieve arm relevant, omdat overschrijding daarvan de grondslag vormt voor het eventueel openen van een buitensporigtekortprocedure.
De correctieve arm is daarmee het sluitstuk van het Europese begrotingsraamwerk: waar de preventieve arm beoogt te voorkomen dat lidstaten in budgettaire problemen raken, treedt de correctieve arm in werking wanneer die situatie zich desondanks voordoet.
Op basis van de MEV-raming van het CPB blijkt dat het EMU-saldo in 2026 naar verwachting uitkomt op -2,7% bbp en in 2027 verbetert naar -2,2% bbp. De verslechtering in 2026 hangt voor 0,7%-punt samen met de eenmalige affinanciering van de militaire pensioenen bij het ABP; deze post vervalt vanaf 2027 weer uit de begroting. (zie noot 80) Nederland blijft naar verwachting in 2026 en 2027 onder de referentiewaarde van -3% bbp, al zij het dat het EMU-saldo in 2026 daar dicht tegenaan ligt. Ook de EMU-schuld blijft in de gehele ramingsperiode onder de referentiewaarde van 60%: 46,1% bbp in 2026 en 46,7% bbp in 2027.
Op basis van de MEV-raming van het CPB blijkt dat Nederland zowel in 2026 als in 2027 naar verwachting voldoet aan de vereisten van de correctieve arm en het EMU-saldo onder de referentiewaarden van maximaal -3% bbp blijft (zie tabel D.2.).
Tabel D.2. Gegevens voor de correctieve arm 2026-2027
|
2026 |
2027 |
|
|
in year |
ex ante |
|
|
Tekortcriterium (% bbp) |
||
|
Maximaal feitelijk EMU-saldo |
-3,0 |
-3,0 |
|
EMU-saldo feitelijk |
-2,7 |
-2,2 |
|
w.v. EMU-saldo medeoverheden |
-0,4 |
-0,2 |
|
EMU-saldo structureel |
-1,6 |
-1,8 |
|
Schuldcriterium (% bbp) |
||
|
Maximale EMU-schuld |
60,0 |
60,0 |
|
EMU-schuld |
46,1 |
46,7 |
|
Bron: CPB (Macro Economische Verkenning 2027) |
Het EMU-saldo komt naar verwachting in 2026 met -2,7% bbp aanzienlijk dichter bij de referentiewaarde van -3% bbp dan in de voorgaande jaren. Dit is mede het gevolg van de incidentele uitgaven voor de militaire pensioenen. Voor het overige is deze verslechtering toe te schrijven aan hogere uitgaven aan defensie, sociale zekerheid en zorg, oplopende rentelasten en een hogere Nederlandse bni-afdracht aan de Europese Unie, (zie noot 81) die niet volledig worden gecompenseerd door hogere overheidsinkomsten. (zie noot 82)
In het voorjaar van 2027 onderzoekt de Commissie of er in het voorgaande jaar (ex-post, in 2026) op basis van de begrotingsrealisaties is voldaan aan de referentiewaarden, of dat er in dat jaar (in-year) sprake is van een geplande overschrijding van de referentiewaarden. Op basis van dat onderzoek zal de Commissie eventueel een aanbeveling aan de Raad doen over het openen van een buitensporig tekort, of het opleggen van een corrigerend uitgavenpad.
Conclusie
De bevindingen brengen de Afdeling tot de volgende beoordeling:
- Op basis van de raming van het CPB concludeert de Afdeling dat Nederland naar verwachting een hogere uitgavengroei laat zien dan genormeerd. Dit leidt er naar verwachting toe dat de overheidsfinanciën op de middellange termijn de referentiewaarden voor het maximale begrotingstekort (3% bbp) en maximale overheidsschuld (60% bbp) zullen overschrijden.
- De augustusbesluitvorming draagt, ook na technisch-methodologische correcties, bij aan een overschrijding van het door de Raad van de Europese Unie aanbevolen uitgavenpad. Dit betekent dat de overschrijding niet uitsluitend een boekhoudkundig karakter heeft, maar mede het gevolg is van bewuste beleidskeuzes van het kabinet.
- Op basis van de geraamde EMU-schuld en het EMU-saldo concludeert de Afdeling dat de overheidsfinanciën in 2026 en 2027 naar verwachting voldoen aan de Europese vereisten voor het maximale overheidstekort (maximaal 3% bbp) en voor de maximale overheidsschuld (maximaal 60% bbp).
De door de Raad van de Europese Unie aanbevolen uitgavenregel is in het nationale recht verankerd. De Wet Hof bepaalt dat het voeren van trendmatig begrotingsbeleid geschiedt met inachtneming van het door de Raad van de Europese Unie voor Nederland aanbevolen netto-uitgavenpad.
Naleving van de preventieve arm is van belang omdat structurele overschrijdingen van het uitgavenpad leiden tot een verdere verslechtering van de overheidsfinanciën op de middellange termijn. Het zijn die situaties die ertoe kunnen leiden dat de correctieve arm van het SGP - en daarmee de buitensporigtekortprocedure - in de toekomst aan de orde kunnen komen.
2. Nationale begrotingstoetsing
2.1 Toetsing aan de nationale begrotingsregels
De Nationale begrotingsregels vormen het toetsingskader waarop de Afdeling als onafhankelijke begrotingstoezichthouder de nationale begrotingstoetsing baseert. In de Voorjaarsnota 2026 heeft het kabinet de begrotingsregels vastgelegd en aangegeven een trendmatig begrotingsbeleid te voeren. (zie noot 83)
Dit betekent dat voor de uitgavenkant voor de kabinetsperiode een kader vastgesteld is met een jaarlijks uitgavenplafond dat niet overschreden mag worden. Ministers moeten tegenvallers in principe opvangen binnen hun eigen begroting. Tegenvallers van zogeheten generale dossiers worden verdeeld over de gehele begroting.F (zie noot 84) Voor zorguitgaven die binnen de zorgverzekeringswet vallen geldt een uitzondering: deze worden automatisch omgezet in een lastenverlichting via een verlaging van de premies. Het uitgavenkader wordt geïndexeerd met de loon- en prijsontwikkeling en aangepast voor de werkloosheids- en bijstandsuitgaven die niet het gevolg zijn van beleidsmatige keuzes.
Aan de inkomstenkant komen mee- of tegenvallers van de inkomsten die het gevolg zijn van economische schommelingen ten goede (of ten laste) van het EMU-saldo. Alleen de beleidsmatige component van de lasten wordt vastgelegd bij het begin van de kabinetsperiode. Daarna moeten beleidsveranderingen aan de inkomstenkant in principe gedekt worden met lastenverzwaringen.
De inkomsten- en uitgavenkant zijn in de nationale begrotingsregels gescheiden. Dit betekent dat meevallers aan de inkomstenkant niet gebruikt mogen worden voor extra uitgaven, maar ook dat inkomstentegenvallers niet gecompenseerd hoeven te worden door bezuinigingen aan de uitgavenkant. Bovendien dienen tegenvallers aan de uitgavenkant te worden gecompenseerd binnen het uitgavenkader en mogen deze niet leiden tot nieuwe maatregelen aan de inkomstenkant.
Bij de toetsing van de begrotingsregels heeft de Afdeling zowel de relevante tabellen uit de Miljoenennota 2027 als de analyses van het Centraal Planbureau meegenomen. (zie noot 85) Het vaststellen van de kaders is uiteindelijk een politiek besluit, maar het CPB maakt onafhankelijke inschattingen voor de inkomsten en uitgaven. Daarom zijn de tabellen van het CPB leidend bij de toetsing, maar deze zijn alleen voor 2026 en 2027 beschikbaar. De beschouwingen over een wat langere termijn zijn daarom vooral gebaseerd op de tabellen uit de Miljoenennota.
Uitkomsten Miljoenennota 2027
Het kabinet hanteert met het voorgenomen maatregelenpakket in de Miljoenennota 2027 grotendeels een trendmatig begrotingsbeleid. Wel gaat een cumulatieve verlaging van de overheidsuitgaven over de kabinetsperiode samen met een lastenverlaging van ongeveer dezelfde omvang in deze periode. Bij een trendmatig begrotingsbeleid liggen zowel de uitgavenkaders als de inkomstenkaders vast en worden afwijkingen bij het inkomstenkader niet gecompenseerd door afwijkingen bij het uitgavenkader.
Tabel D.3. Uitgavenkader Miljoenennota 2027
|
(in miljarden euros) |
2026 |
2027 |
2028 |
2029 |
2030 |
|
Uitgavenkader Voorjaarsnota 2026 |
453,3 |
488,3 |
510,3 |
528,6 |
545,6 |
|
Aanpassingen uitgavenkader |
-2,2 |
0,7 |
2,2 |
3,3 |
2,4 |
|
w.v. WW en bijstand |
-0,2 |
-0,6 |
-0,4 |
-0,1 |
0,0 |
|
w.v. Nomimale ontwikkelingen* |
0,0 |
2,3 |
2,0 |
2,2 |
2,3 |
|
w.v. Kasschuiven |
-2,0 |
-1,0 |
0,6 |
1,2 |
0,1 |
|
Uitgavenkader Miljoenennota 2027 |
451,1 |
489,1 |
512,6 |
531,9 |
547,9 |
|
Kaderrelevante uitgaven Miljoenennota 2027 |
450,7 |
488,3 |
510,2 |
532,5 |
548,5 |
|
Over/onderschrijding Miljoenennota 2027 |
-0,4 |
-0,7 |
-2,3 |
0,5 |
0,6 |
|
Over/onderschrijding raming MEV 2027 |
0,5 |
-7,2 |
|||
|
* Deze post bestaat uit de bijstelling van het kader op grond van de relevante loon- en prijsontwikkelingen en de bijstelling van het gemeente- en provinciefonds (regel 4 en regel 5 uit de Tabel Kadertoets uitgaven in de Miljoenennota 2027). |
|||||
|
Bron: Ministerie van Financiën, Miljoenennota 2027 en CPB, MEV 2027. Een - bij de regel over/onderschrijding houdt in dat de geraamde overheidsuitgaven naar verwachting lager uitkomen dan het uitgavenkader. |
|||||
Tabel D.4. Inkomstenkader Miljoenennota 2027
|
(in miljarden euros) |
2026 |
2027 |
2028 |
2029 |
2030 |
|
(- = saldoverslechtering) |
|||||
|
Miljoenennota 2027 |
-0,364 |
0,291 |
-1,467 |
-0,77 |
-0,32 |
|
MEV 2027 |
-0,4 |
0,3 |
|||
|
Bron: Ministerie van Financiën, Miljoenennota 2027 en CPB, Macro Economische Verkenning 2027 |
|||||
De Afdeling kan zich vinden in de manier waarop de uitgavenkaders zijn aangepast. De uitgavenkaders zijn aangepast vanwege kasschuiven bij de overheidsuitgaven. In de begrotingsregels staat niet dat kasschuiven een reden zijn om de uitgavenkaders bij te stellen. De Afdeling begrijpt echter dat inschattingen van de uitgaven soms moeten worden bijgesteld; dat heeft consequenties voor de kaders. De wijziging van de kaders vanwege de ontwikkelingen van de lonen en de prijzen is conform de begrotingsregels. Verder is het uitgavenkader volgens de begrotingsregels aangepast voor niet-beleidsmatige ontwikkeling in de WW en bijstand.
Toetsing 2026 en 2027
In de CPB-raming liggen in 2026 de geraamde kaderrelevante overheidsuitgaven met € 0,5 mld. boven het uitgavenkader, terwijl in 2027 sprake is van een onderschrijding (uitgaven lager dan het kader) van € 7,2 mld. In de Miljoenennota 2027 is de onderschrijding in 2026 en 2027 respectievelijk € 0,4 mld. en € 0,7 mld. Het verschil tussen de uitkomsten van het ministerie van Financiën en het CPB is vooral toe te schrijven aan een andere inschatting van de onderuitputting. Het CPB verwacht niet dat de onderuitputting voor 2026 die door het Ministerie van Financiën in de begroting is opgenomen zich volledig zal voordoen. (zie noot 86)
Extra overheidsuitgaven worden in 2027 meer dan gecompenseerd door meevallers en bezuinigingen. Onder andere het uitstel van de verhoging van het eigen risico, het afschaffen van de compensatieregeling voor de transitievergoeding en extra uitgaven voor niet-militaire hulp aan Oekraïne leiden tot hogere overheidsuitgaven. Dit wordt vooral gedekt door meevallers bij de EU-afdrachten, aanvullende onderuitputting (in 2027) en verschuiving van overheidsuitgaven naar latere jaren (de kasschuiven in zowel 2026 als 2027)
Een aanvullende onderuitputting houdt in dat het kabinet op voorhand de besteding van gebudgetteerde middelen beperkt. Als deze onderuitputting niet wordt gerealiseerd, wordt de bezuiniging ingevuld door het niet toepassen van de loon- en prijsbijstelling. De Afdeling merkt op dat door deze wijze van dekking niet duidelijk is welke overheidsuitgaven worden verminderd (zie aandachtspunten).
Het inkomstenkader sluit gemiddeld over de jaren 2026 en 2027. Voor de individuele jaren 2026 en 2027 is sprake van een (kleine) afwijking. In 2026 is sprake van een beleidsmatige lastenverlichting van € 0,4 mld. Dat komt vooral door noodmaatregelen om huishoudens en bedrijven te compenseren voor de sterk gestegen energiekosten. In 2027 heeft het koopkrachtpakket weliswaar een drukkend effect op de lasten, maar leidt het uitstel van het verhogen van het eigen risico tot hogere nominale zorgpremies, wat doorwerkt in het inkomstenkader. Tegenover deze hogere premies staan hogere zorguitgaven door de overheid.
Ontwikkelingen na 2027
Aan de uitgavenkant valt op dat maatregelen in de zorg en de sociale zekerheid zijn aangepast, wat leidt tot hogere uitgaven aan zorg en sociale zekerheid. Dit is financieel vooral gedekt door meevallers bij de EU-afdrachten, inzet van aanvullende onderuitputting, verschuiving van overheidsuitgaven naar latere jaren (kasschuiven) en generieke taakstellingen bij het ambtenarenapparaat (inhouden loon en prijsbijstelling en versnellen slagvaardig overheid).
Per saldo leiden de maatregelen aan de uitgavenkant tot een onderschrijding voor de jaren 2026-2030 van € 2,3 mld. Daar staat een ongeveer even grote beleidsmatige lastenverlichting tegenover. Het inkomstenkader sluit in de jaren 2026-2030 cumulatief niet. De beleidsmatige lasten worden verlaagd, vooral door de koopkrachtmaatregelen en in 2028 ook voor een groot deel door het langzamer afbouwen van de accijnskortingen op diesel en benzine.
Volgens de Nationale begrotingsregels liggen de inkomsten- en uitgavenkaders vast en worden afwijkingen bij de inkomstenkaders niet gecompenseerd door afwijkingen bij de uitgavenkaders. De Afdeling heeft niet waargenomen dat maatregelen aan de inkomstenkant direct zijn gerelateerd aan maatregelen aan de uitgavenkant.
Conclusie
Met de Miljoenennota 2027 voert het kabinet een trendmatig begrotingsbeleid. In 2026 liggen de kaderrelevante overheidsuitgaven volgens de CPB-cijfers weliswaar iets hoger dan de uitgavenkaders, maar daar staat tegenover dat deze uitgaven in 2027 ruim onder de gestelde kaders blijven. Alhoewel er in individuele jaren wordt afgeweken sluit gemiddeld genomen ook het inkomstenkader in 2026 en 2027.
Voor de jaren na 2027 sluit het inkomstenkader op basis van de cijfers uit de Miljoenennota 2027 niet. Ten slotte valt op dat extra uitgaven worden gedekt door kasschuiven en aanvullende onderuitputting die niet worden gespecifieerd. Dit maakt het lastig vast te stellen welke afwegingen uiteindelijk worden gemaakt bij de aanpassing van de overheidsuitgaven.
2.2 Begrotingsproces
De Afdeling onderkent dat de begroting en fiscale wetgeving niet alleen overeenstemming binnen de regering en de coalitie vergen, maar uiteraard ook instemming van het parlement. Het behoeft geen betoog dat een kabinet dat niet op voorhand wordt gesteund door een meerderheid in het parlement meer dan anders rekening moet houden met aanpassingen na indiening van de wetsvoorstellen bij de Tweede Kamer, door amendering en nota’s van wijziging, en dat daardoor het wetgevingsproces complexer wordt.
Gegeven de geschetste mogelijkheid van meer dan gebruikelijke aanpassingen (bijvoorbeeld door nota’s van wijzigingen en amendementen van begrotingen en belastingplan) gedurende de parlementaire behandeling, geeft de Afdeling in overweging om een aanvullend advies over het aangepaste geheel te vragen. Ten behoeve van de integrale afweging kunnen de Tweede en/of de Eerste Kamer dit vervolgens bij hun uiteindelijke beraadslagingen en besluitvorming betrekken. (zie noot 87)
2.3 Aandachtspunten bij uitgavenkaders
Verduidelijk de consequenties van inhouden prijsbijstelling
Een hoge kwaliteit van de overheidsfinanciën draagt bij aan de effectieve en doelmatige inzet van publieke middelen. Artikel 3.1 van de Comptabiliteitswet (CW) vereist dat voorstellen, voornemens en toezeggingen een toelichting bevatten die ingaat op de beleidsdoelstellingen, doeltreffendheid en doelmatigheid van de beleidsinstrumenten die worden ingezet, en de financiële gevolgen voor het Rijk en, waar mogelijk, voor maatschappelijke sectoren. Doorgaans reflecteert de Afdeling ter ondersteuning van het budgetrecht van de kamers daarom op een motivering van de keuzes en de transparantie van de begrotingsinformatie.
In de Miljoenennota 2027 kiest het kabinet voor het inhouden van de tranche 2027 en 2028 van de loon- en prijsbijstellingen over de intensiveringen van het coalitieakkoord. Dit komt boven op het inhouden van de prijsbijstelling voor het jaar 2028 die in de Miljoenennota 2026 was afgesproken. Het is de vierde keer dat in korte tijd wordt gekozen voor het inhouden van de prijsbijstelling. (zie noot 88) De Miljoenennota maakt niet duidelijk wat de consequenties zijn van deze bezuiniging.
Het inhouden van de loon- en prijsbijstelling is niet zonder gevolgen. De loon- en prijsbijstelling is een indexering die nodig is voor het continueren van de beleidsprocessen. Het inhouden van deze indexatie heeft gevolgen voor deze processen en heeft daarmee indirect gevolgen voor maatschappelijke doelen. Daarnaast is het inhouden van de prijsbijstellingen een ongerichte bezuiniging ("kaasschaaf") en motiveert het kabinet de keuze voor deze bezuiniging niet.
Bovendien heeft de prijsbijstelling alleen betrekking op begrotingsgefinancierde uitgaven aan goederen en diensten. Deze post is niet voor alle begrotingen even groot. Dit betekent dat deze generieke systematiek ongelijksoortig kan uitpakken voor verschillende departementen. Sommige uitgaven zoals defensie kennen hun eigen indexatie-systematiek en worden niet geraakt door het inhouden van de prijsbijstelling, terwijl bijvoorbeeld onderwijsuitgaven hierdoor wel zwaar geraakt kunnen worden. Het kabinet gaat in de Miljoenennota niet in op deze gevolgen van het inhouden van de prijsbijstellingen. Deze gevolgen zouden in het kader van de transparantie moeten worden benoemd.
Geef nadere toelichting op de aanvullende onderuitputting
In de Miljoenennota is een aanvullende onderuitputting opgenomen die resulteert in een saldoverbetering van ruim € 1,4 mld. voor 2027 en € 1,8 mld. voor 2028. (zie noot 89) Ook in de vorige Miljoenennota was aanvullende onderuitputting ingeboekt. De afgelopen jaren is onderuitputting toegenomen en is er hier ook veel aandacht voor geweest.
Onderuitputting houdt in dat middelen die worden toebedeeld aan een begrotingspost niet allemaal kunnen worden uitgegeven worden, bijvoorbeeld door uitvoeringsproblemen en arbeidsmarktkrapte. Idealiter worden deze belemmeringen meegenomen door begrotingsposten realistisch te ramen. (zie noot 90) In zijn advies over de Voorjaarsnota 2026 heeft de Afdeling geadviseerd onderuitputting niet in te zetten voor andere beleidsdoelen. (zie noot 91)
In de Miljoenennota 2027 wordt niet uitgelegd hoe de bedragen voor aanvullende onderuitputting zijn bepaald. Op zich kan onderuitputting op basis van bijvoorbeeld realisaties uit het verleden worden ingeschat. Onderuitputting kan echter door meerdere redenen ontstaan, bijvoorbeeld doordat investeringen of andere overheidsplannen meer tijd kosten om te implementeren, plannen door krapte op de arbeidsmarkt niet kunnen worden uitgevoerd of doordat een maatregel minder geld kost dan geraamd. Alleen in het laatste geval kan onderuitputting worden ingeboekt zonder dat dit óf impliciet een aanpassing van de beleidsdoelen is óf leidt tot extra uitgaven later.
Het inboeken van onderuitputting is gunstig voor het saldo op de korte termijn, maar het vooruitschuiven van deze uitgaven betekent dat er later des te scherpere keuzes moeten worden gemaakt over de vraag aan welke doelen minder kan worden besteed als de onderuitputting is veroorzaakt door uitgestelde plannen van de overheid.
Daarnaast blijft het bij de ingeboekte generieke aanvullende onderuitputting onduidelijk op welke begrotingsposten de onderuitputting precies wordt verwacht. Van de bedragen die nu staan ingeboekt op iedere individuele post, kan het zijn dat een deel van deze uitgaven naar verwachting niet daadwerkelijk gedaan kan worden. Omdat niet duidelijk gespecificeerd wordt voor welke posten dit in welke mate het geval is, ontstaat onzekerheid over waar de aanvullende onderuitputting neerslaat en welke beleidsambities aangepast moeten worden om overschrijding te voorkomen. Dit te meer nu de ook getroffen maatregel van het inhouden van loon- en prijsbijstelling hiermee kan cumuleren.
Gezien deze onduidelijkheid adviseert de Afdeling het kabinet om de aanvullende onderuitputting waar mogelijk nader toe te lichten. Dit verbetert de transparantie van de begroting en de afweging van prioriteiten.
2.4 Aandachtspunten bij inkomstenkaders
Zorg voor een evenwichtige verdeling van de lasten
Het overheidsbeleid leidt in 2027 volgens de berekeningen van het CPB naar verwachting per saldo tot een verzwaring van de lasten van € 6,0 mld. Dit is bijna volledig toe te schrijven aan een verzwaring van de lasten op arbeid met € 5,8 mld. De 18e Studiegroep Begrotingsruimte (SBR) en het Bouwstenenrapport van het Ministerie van Financiën hebben dit verschil in (relatieve) verzwaring als bestaande onevenwichtigheid benoemd. (zie noot 92) In de Voorjaarsrapportage 2026 heeft de Afdeling gewezen op het belang van een evenwichtige verdeling van de lasten tussen de factoren arbeid en kapitaal. (zie noot 93)
Een aanvullende uitsplitsing van de beleidsmatige lastenontwikkeling (blo) van het CPB, die aangeeft hoe zwaar verschillende activiteiten worden belast, biedt inzicht in de evenwichtigheid van de lastenontwikkeling. De blo wordt uitgesplitst naar arbeid, kapitaal en consumptie. (zie noot 94) Het CPB wijst erop dat de cijfers zorgvuldig moeten worden geïnterpreteerd. Zo zijn de cijfers gebaseerd op statistische inschattingen. Daarnaast zorgen belastingen op arbeid voor een verhoging van de loonkosten die uiteindelijk worden doorberekend in de prijzen van geconsumeerde goederen en diensten. Dergelijke interacties en doorwerkingen tussen activiteiten kunnen maar in beperkte mate in de cijfers worden opgenomen. De Afdeling adviseert de toelichting in de Miljoenennota op dit punt aan te vullen.
Figuur D.5. Beleidsmatige lastenontwikkeling (blo) naar arbeid, kapitaal en consumptie, 2026-2027
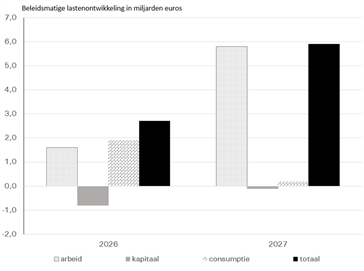
Beperk inzet van Aof-middelen voor oneigenlijke doelen
Het kabinet verhoogt in 2027 de premie voor het Arbeidsongeschiktheidsfonds (Aof-premie). Hoewel deze premieverhoging door bedrijven wordt afgedragen, wordt naar schatting 75% uiteindelijk betaald door werknemers. Daarmee is deze premieverhoging vooral een extra belasting op arbeid.
Het vermogen van het Arbeidsongeschiktheidsfonds (Aof-fonds) is sinds 2015 toegenomen van minder dan € 1 mld. tot bijna € 45 mld. in 2026. Voor een deel komt dit doordat de premie-inkomsten door een stijging van de lonen en de arbeidsparticipatie meer toenemen dan de uitgaven. Belangrijk zijn echter ook beleidsmatige verhogingen van de premies in deze periode. Het basistarief van de Aof-premie steeg van 5,3% in 2015 naar 7,4% in 2026. Vanuit het perspectief van de sociale verzekeringen en het doel van het Arbeidsongeschiktheidsfonds is de beoogde verdere premieverhoging dan ook onlogisch.
De Aof-premie wordt, in overeenstemming met de afspraken die in het Coalitieakkoord zijn gemaakt, in de begroting van 2027 verhoogd om redenen die buiten de sociale verzekeringssfeer vallen. Beoogd wordt door een verbetering van het EMU-saldo ruimte te creëren voor extra overheidsuitgaven. Het is dus niet zo dat met de verhoging van de Aof-premie direct andere uitgaven worden gefinancierd. De Aof-premie is echter bedoeld voor de financiering van een verzekering ter dekking van de lasten bij arbeidsongeschiktheid van werknemers. De premies komen uiteindelijk voor een groot deel ten laste van diezelfde werknemers.
Bij een steeds toenemend vermogen is op een bepaald moment niet meer aannemelijk dat de bijeengebrachte middelen ook daadwerkelijk voor dat doel worden gebruikt. Vanuit dat oogpunt is de voorgestelde verhoging behalve onlogisch ook oneigenlijk te noemen. Dit komt ook de transparantie van de Rijksbegroting niet ten goede.
De Afdeling adviseert om een verhoging van de Aof-premie om andere redenen dan ter dekking van de lasten bij arbeidsongeschiktheid van werknemers dragend te motiveren of anders aan te passen.
E. REACTIE VAN DE REGERING
Het kabinet dankt de Afdeling advisering van de Raad van State (hierna: de Afdeling) voor haar oordeel over de ontwikkeling van de overheidsfinanciën en in hoeverre deze ontwikkeling voldoet aan de regels uit het Stabiliteits- en Groeipact (SGP) en de nationale begrotingsafspraken. Hierbij reageert het kabinet puntsgewijs op de aanbevelingen en opmerkingen van de Afdeling zoals beschreven in de Septemberrapportage ten aanzien van de Europese begrotingstoetsing en de nationale begrotingstoetsing. De bredere adviezen over de Miljoenennota worden behandeld in het nader rapport, dat tegelijkertijd met de Miljoenennota 2027 naar het parlement is verstuurd.
Europese begrotingstoetsing
In de Septemberrapportage toetst de Afdeling of de begroting voldoet aan de Europese begrotingsregels zoals vastgelegd in het SGP. De Afdeling kijkt hierbij naar de ramingen van de overheidsfinanciën uit de Macro Economische Verkenningen (MEV) van het Centraal Planbureau (CPB). Het tekort komt volgens het CPB in 2026 uit op 2,7% bbp en op 2,2% bbp in 2027. Het CPB raamt de EMU-schuld op 46,1% bbp in 2026 en 46,7% bbp in 2027. Op basis hiervan concludeert de Afdeling dat zowel het tekort als de schuld voldoen aan de Europese vereisten voor het maximale tekort (3% bbp) en de maximale schuld (60% bbp).
De Afdeling concludeert voorts dat Nederland naar verwachting een hogere uitgavengroei laat zien dan genormeerd. De geraamde uitgavengroei overschrijdt zowel in 2026 (4,9%) als 2027 (4,7%) de maximaal toegestane uitgavengroei zoals aanbevolen door de Raad van de Europese Unie (4,7% in 2026 en 3,5% in 2027). In 2026 blijft deze overschrijding binnen de maximaal toegestane jaarlijkse drempelwaarde, maar in 2027 worden zowel de jaarlijkse als cumulatieve drempelwaarden overschreden. (zie noot 95) De Afdeling stelt dat deze overschrijding niet uitsluitend een boekhoudkundig karakter heeft, maar mede deels het gevolg is van de augustusbesluitvorming. De overschrijding blijft zonder directe gevolgen omdat de EMU-schuld naar verwachting ruimschoots onder de referentiewaarde van 60% bbp blijf. Wel leidt het ertoe dat de overheidsfinanciën op de middellange termijn de referentiewaarden zullen overschrijden.
Het kabinet onderschrijft de beoordeling van de Afdeling over de naleving van de Europese begrotingsregels. Het kabinet heeft zich gecommitteerd aan de Europese referentiewaarden voor het tekort (3% bbp) en de schuld (60% bbp). Het kabinet presenteert met de Miljoenennota over de meerjarenperiode een gedekte begroting, die wel leidt tot een overschrijding van het Europese uitgavenpad in 2026 en 2027. Daarbij past de nuancering dat dit effect deels statistisch is, doordat de hogere inkomsten als gevolg van een hogere inflatie niet worden meegerekend in de maximaal toegestane uitgavengroei, terwijl het opwaartse effect van hogere inflatie op overheidsbestedingen wel doorwerkt.
Het kabinet erkent dat de overschrijding ook deels het gevolg is van de politieke weging die in de Miljoenennota besloten ligt, bijvoorbeeld door het uitstel van het eigen risico. Zolang de Nederlandse overheidsfinanciën binnen deze referentiewaarden blijven, kan de Raad van de Europese Unie, op aanbeveling van de Europese Commissie, geen handhavingsmaatregelen opleggen. Ten slotte onderschrijft het kabinet dat de overheidsfinanciën bij ongewijzigd beleid verslechteren in de toekomst. Daarom zet het kabinet in overleg met sociale partners in op hervormingen in de sociale zekerheid en zorg om deze stelsels bestendig te houden en geen aanvullende rekeningen door te schuiven naar toekomstige generaties.
Nationale begrotingstoetsing
De Afdeling constateert dat het kabinet met het voorgenomen maatregelenpakket grotendeels een trendmatig begrotingsbeleid voert. De Afdeling constateert dat het inkomstenkader in 2026 en 2027 gemiddeld sluit, maar cumulatief over de jaren 2026-2030 niet sluit. Ook constateert de Afdeling dat de uitgaven in 2026 en 2027 binnen het uitgavenkader blijven op basis van de cijfers van het ministerie van Financiën, maar dat de cijfers van het CPB een overschrijding van het uitgavenkader laten zien in 2026. Dit komt door een verschil in de verwachte onderuitputting.
De Afdeling kan zich daarnaast vinden in de manier waarop het uitgavenkader is aangepast. In de begrotingsregels staat niet dat kasschuiven een reden zijn om de kaders bij te stellen, maar de Afdeling begrijpt dat inschattingen van uitgaven soms moeten worden bijgesteld, wat consequenties heeft voor de plafonds. De Afdeling heeft niet geconstateerd dat maatregelen aan de inkomstenkant direct zijn gerelateerd aan maatregelen aan de uitgavenkant. Ten slotte valt het de Afdeling op dat extra uitgaven worden gedekt door kasschuiven en aanvullende onderuitputting die niet wordt gespecificeerd (zie ook onder aanvullende adviezen).
Het kabinet beaamt de conclusie van de Afdeling dat met dit pakket het trendmatig begrotingsbeleid gevoerd wordt. De augustusbesluitvorming zorgt ervoor dat het afgesproken inkomstenkader wordt overschreden (tekort) met 2,7 miljard euro en het uitgavenkader wordt onderschreden met cumulatief 2,7 miljard euro over de meerjarenperiode. In de politieke weging is het financiële kader herijkt. De ruimte is onder andere benut voor lastenverlichting. Om dit te reflecteren kiest het kabinet ervoor om zowel het uitgavenkader als het inkomstenkader cumulatief met 2,7 miljard euro te verlagen. Het inkomstenkader en het uitgavenkader worden daarbij voor ieder jaar en structureel gesloten.
Het kabinet dankt de Afdeling voor het begrip voor de aanpassingen van het uitgavenkader. Met het oog op realistisch ramen moeten inschattingen voor uitgaven soms worden bijgesteld. Het is niet altijd mogelijk om bijstellingen ten behoeve van realistisch ramen in te passen onder het uitgavenkader. Door het kader aan te passen voor kasschuiven wordt voorkomen dat bijstellingen ten behoeve van realistisch ramen zorgen voor een over- of onderschrijding van het uitgavenkader.
Begrotingsproces
De Afdeling merkt op dat met een minderheidskabinet meer dan anders rekening moet worden gehouden met aanpassingen na indiening van de wetsvoorstellen bij de Tweede Kamer, door amendering en nota’s van wijziging, en dat daardoor het wetgevingsproces complexer wordt. De Afdeling geeft in overweging om een aanvullend advies over het aangepaste geheel te vragen zodat het parlement dit bij hun uiteindelijke beraadslagingen en besluitvorming kunnen betrekken.
Een ordentelijk begrotingsproces is van groot belang voor het kabinet. Hierbij is een waardevolle rol weggelegd voor de advisering van de Raad van State bij de ontwerpbegrotingen, de Miljoenennota en het pakket Belastingplan voorafgaand aan indiening bij het parlement. Na indiening en algemene beschouwingen volgt de parlementaire behandeling van de individuele begrotingen, waarbij beide Kamers het budgetrecht kunnen uitoefenen. De Tweede Kamer kan aan de hand van moties en amendementen wijzigingen aanbrengen in de ontwerpbegrotingen. Het kabinet begrijpt dat het rust op een minderheid in het parlement en dat dit kan resulteren in meer wijzigingen dan gebruikelijk en kan daarom de suggestie van de Afdeling volgen.
Tegelijkertijd is het onduidelijk of er binnen het huidige proces van parlementaire behandeling een natuurlijk moment ontstaat om het totaalbeeld nogmaals ter advisering voor te leggen. Mogelijk ontstaat pas na definitieve vaststelling van de begrotingen in de Eerste Kamer een nieuw totaalbeeld, inclusief overzicht van de aangebrachte wijzigingen na indiening op Prinsjesdag. Hoe dan ook zal dit samen met de uitkomsten van de voorjaarsbesluitvorming verwerkt worden in de Voorjaarsnota, waarbij de Raad van State, conform art. 2a van de Wet houdbare overheidsfinanciën, opnieuw zal worden gehoord.
Aanvullende adviezen over de Miljoenennota 2027
Ten aanzien van de aanvullende onderuitputting adviseert de Afdeling het kabinet om de onderuitputting nader toe te lichten. De Afdeling constateert dat door deze wijze van dekking niet duidelijk is welke overheidsuitgaven worden verminderd. Ook voor de consequenties van het inhouden van de prijsbijstelling vraagt de Afdeling om extra verduidelijking. Het inhouden van prijsbijstelling heeft gevolgen voor beleidsprocessen en daarmee indirect gevolgen voor maatschappelijke doelen. Daarnaast stelt de Afdeling dat het een ongerichte bezuiniging is, die ongelijksoortig kan uitpakken voor verschillende departementen. De inzet van onderuitputting en prijsbijstelling ter dekking heeft gevolgen die in het kader van transparantie moeten worden benoemd.
Het kabinet sluit zich aan bij de constatering van de Afdeling dat het belangrijk is om terughoudend om te gaan met het inboeken van aanvullende onderuitputting. Tegelijkertijd raamt het CPB een grotere onderuitputting, en wordt er afgelopen jaren elk jaar een beperkte aanvullende onderuitputting geboekt en (grotendeels) gerealiseerd. Het kabinet kiest ervoor om de omvang van de aanvullende onderuitputting te begrenzen en het risico op niet invullen te verkleinen door een waarborg in te bouwen door de koppeling met de prijsbijstelling tranche 2028. Bij Voorjaarsnota 2027 kijkt het kabinet opnieuw meerjarig naar de uitgaven om de begroting zo realistisch mogelijk te maken. Voor de prijsbijstelling onderschrijft het kabinet dat inhouden van deze indexatie gevolgen kan hebben voor beleidsprocessen. Daarom heeft het kabinet gekozen om de prijsbijstelling specifiek te beperken voor de intensiveringen uit het coalitieakkoord. Vanuit dat oogpunt gaat het om ‘minder meer’.
Tot slot roept de Afdeling op tot een evenwichtige verdeling van de lasten tussen de factoren arbeid en kapitaal. Ook constateert de Afdeling dat de verhoging van de Aof-premie behalve onlogisch (vanuit perspectief sociale verzekeringen en doel Arbeidsongeschiktheidsfonds) ook oneigenlijk te noemen is. Een verhoging van de Aof-premie om andere redenen dan ter dekking van de lasten bij arbeidsongeschiktheid van werknemers zal dragend gemotiveerd of anders aangepast moeten worden.
Het kabinet onderschrijft dat de lastenverdeling tussen arbeid, consumptie en kapitaal constante aandacht vergt. Deze belastingmix wordt bij de besluitvorming uitvoerig gewogen. De uitkomst van de verdeling zoals die nu is, is het resultaat van politieke onderhandelingen over aanpassingen van het coalitieakkoord. Het kabinet acht deze verdeling evenwichtig. Ten aanzien van de inzet van Aof-middelen merkt het kabinet op dat de risico’s hiervan bekend zijn. De minister van Sociale Zaken en Werkgelegenheid werkt aan een Kamerbrief over de toekomstbestendigheid van de sociale fondsen. Daarin wordt ook nadrukkelijk gekeken naar de hoogte en de functie van de werkgeverspremies.
Hoogachtend,
de minister van Financiën,
E. Heinen
De Afdeling heeft in de reactie van de regering geen aanleiding gezien om haar beoordeling aan te passen.
de vice-president van de Raad van State
Voetnoten
(1) De Afdeling werkt voor haar beoordeling nauw samen met het Centraal Planbureau (CPB). De taakverdeling houdt in dat het opstellen van onafhankelijke macro economische en budgettaire ramingen en analyses is belegd bij het CPB. De Afdeling is belast met de meer normatieve beoordeling van de naleving van zowel de Europese als de nationale begrotingsregels. Artikel 2a, tweede lid van de Wet houdbare overheidsfinanciën
(2) In aansluiting bij het thema van het Jaarverslag 2025 van de Raad van State: "Recht op de Toekomst".
(3) Het betreft het begrotingstoezicht, bedoeld in het Verdrag inzake Stabiliteit, Coördinatie en Bestuur (VSCB), in artikel 5 van Verordening (EU) 473/2013 en zoals opgenomen in artikel 2a, eerste lid van de Wet houdbare overheidsfinanciën.
(4) Het behoeft geen betoog dat een dergelijk verzoek zowel van Tweede Kamer, het kabinet en de Afdeling praktische proces- en werkafspraken vergt.
(5) Van geopolitieke aard, door vergrijzing, op het terrein van klimaat, energie, natuur en stikstof, door tekorten aan ruimte en woningen en door tekorten in publieke voorzieningen zoals zorg en onderwijs.
(6) Centraal Planbureau (2026). Centraal Economisch Plan 2026, bijlage 1. Dit is de gemiddelde volumegroei van het bbp over de periode 1996-2025.
(7) Centraal Planbureau (2026). Centraal Economisch Plan 2026. CPB raming maart 2026.
(8) Eurostat (2026). Government debt at 87,7% of GDP in euro area. Persbericht, 22 april.
(9) Centraal Planbureau (2026). Macro Economische Verkenning 2027.
(10) Centraal Planbureau (2026). Centraal Economisch Plan 2026.
(11) Ten opzichte van het CEP uit het voorjaar van 2026 is in het MEV de verwachtte consumptie door huishoudens afgenomen en de verwachtte consumptie door de overheid toegenomen. Dit komt met name doordat het uitstellen van de verhoging van het eigen risico consumptie verschuift van huishoudens naar overheid.
(12) Ministerie van Economische Zaken en Klimaat (2026). Kabinetsreactie op het rapport van Peter Wennink. Kamerbrief Ministerie van Economische zaken, DGED-AEP/107162051.
(13) Centraal Planbureau (2026). Concept-Macro Economische Verkenning 2027.
(14) Het mediaan besteedbaar inkomen van alle particuliere huishoudens in Nederland.
(15) Centraal Planbureau (2026). Macro Economische Verkenning 2027.
(16) Centraal Planbureau (2026). Concept-Macro Economische Verkenning 2027.
(17) Centraal Planbureau (2026). Macro Economische Verkenning 2027.
(18) Centraal Planbureau (2026). Centraal Economisch Plan. CPB raming maart 2026.
(19) Eurostat (2026). Government debt at 87,8% of GDP in euro area. Persbericht, 22 april.
(20) OECD (2025). Global Debt Report 2025.
(21) Dit thema sluit aan bij dat van het jaarverslag 2025 van de Afdeling advisering van de Raad van State: "Recht op de Toekomst".
(22) Gebaseerd op het Verantwoordingsdocument van het CEP 2026 van het CPB.
(23) Gebaseerd op de cijfers van het CEP 2026 van het CPB. De geraamde schuldquote van 62% uit 2039 is vermenigvuldigd met het bbp van 2025 en gedeeld door het bevolkingsaantal in dat jaar (0,62*€ 1.171 mld./ 18 miljoen personen ≈ € 40.200).
(24) In breder Europees verband tekent zich eenzelfde patroon af. Het Internationaal Monetair Fonds (IMF) constateert dat de gecombineerde uitgavendruk door vergrijzing, klimaattransitie en defensie de overheidsuitgaven in Europese economieën tot 2040 gemiddeld met ongeveer 4,5 procent bbp zal doen toenemen. Indien deze opgave ongeadresseerd blijft, zou de gemiddeld Europese overheidsschuld de eerstkomende vijftien jaar kunnen verdubbelen tot ruim boven de honderd procent bbp. Dit onderstreept dat de houdbaarheidsopgave waarvoor Nederland zich gesteld ziet geen geïsoleerd nationaal vraagstuk is, maar onderdeel uitmaakt van een structurele, Unie-brede spanning tussen oplopende collectieve verplichtingen en de grenzen van de begrotingsruimte. Internationaal Monetair Fonds (2026). Europe’s Fiscal Squeeze. Tackling Rising Spending Pressures. Departemental Paper.
(25) Zie bijvoorbeeld TNO vector (2025). Het Nederlandse investeringsgat; Rabo Research (2025). De weg naar hogere economische groei. Deze onderzoeken, die in het kader van het rapport Wennink zijn uitgevoerd, wijzen erop dat nog aanzienlijk hogere uitgaven noodzakelijk zijn. Volgens de aanbevelingen van de Raad van de Europese Unie blijven de private en publieke R&D investeringen nog steeds achter bij die in Europa. Zie de Aanbeveling van de Raad van 10 juli 2026 inzake het economisch, sociaal, werkgelegenheids-, structuur- en begrotingsbeleid van Nederland, PbEU C/2026/3932, punt 25.
(26) Advies van de Afdeling advisering van de Raad van State (september 2025) over de Miljoenennota 2026 en septemberrapportage begrotingstoezicht 2025, (W06.25.00214/III.)
(27) Investeringen zijn in de nationale rekeningen van het Centraal Bureau voor de Statistiek gedefinieerd als uitgaven aan materiële en immateriële activa die meer dan een jaar gebruikt worden in het productieproces.
(28) Zie bijvoorbeeld Foster, V., Gorgulu, N., D. Jain, S. Straub en M. Vagliasindi (2025). The impact of infrastructure on development outcomes: a meta-analysis. World Bank Research Observer; CPB (2025). Lessen voor productiviteitsbeleid. Ook over de stimulerende bijdrage van onderwijsuitgaven bestaat in de economische literatuur brede consensus. Zie bijvoorbeeld SEO (2025). Slimme investeringen: naar een kwantificering van de bbp-effecten van investeringen in onderwijs en onderzoek en ontwikkeling. In de meest recente doorrekeningen van de verkiezingsprogramma’s houdt het CPB expliciet rekening met het investeringsklimaat, waarbij onder andere de innovatiesubsidies worden meegenomen. Zie CPB (2025). Keuzes in kaart 2027-2030, Hoofdstuk 12, verantwoording en toelichting.
(29) Centraal Planbureau (2025). Keuzes in kaart 2027-2030; Ministerie van Financiën (2026). Miljoenennota 2027.
(30) Op basis van de cijfers van de overheidsinvesteringen en de uitgaven volgens de internationaal geharmoniseerde COFOG-classificatie (Classification of the Functions of Government.)
(31) Overheidsuitgaven aan defensie, woningen en bedrijfsgebouwen worden als voorwaardenscheppend beschouwd voor productiviteitsgroei en daarom niet meegenomen in de figuur.
(32) Dit zijn de uitgaven aan de COFOG-functie onderwijs (COFOG 9) plus de overheidsuitgaven aan onderzoek die niet als investeringen worden gezien. Uitkeringen aan studenten zijn meer een vorm van inkomensondersteuning en daarom niet opgenomen in de figuur. Studiefinanciering kan deels gezien worden als een investering in menselijk kapitaal omdat het de participatie aan vervolgonderwijs bevordert.
(33) De uitgaven aan deze COFOG-groep zijn verminderd met de investeringen in deze groep en de belastinguitgaven. Belastinguitgaven zijn vooral kortingen op energie en brandstoffen, die deels ook als inkomensondersteuning kunnen worden gezien.
(34) Naast het opwaartse effect van de uitgaven speelt ook het noemereffect een rol. Bij grote economische schokken daalt het bbp. Bij de Covid-uitbraak was de terugval van het bbp in de jaren erna relatief snel goed gemaakt. Bij de kredietcrisis duurde dit aanmerkelijk langer, mede vanwege de beperkte inflatie. Een volledige correctie voor dit soort uitschieters en andere -bijvoorbeeld demografische - factoren die voor een exacte interpretatie van belang zijn is zeer bewerkelijk en ligt buiten de scope van het advies.
(35) Zie OECD (2025). OECD Economic Surveys: Netherlands 2025. Over de achterblijvende investeringen en productiviteitsgroei. De aanbeveling van de Raad van 10 juli 2026 wijst erop dat de Nederlandse R&D uitgaven achterblijven bij het Europese gemiddelde. Zie de Aanbeveling van de Raad van 10 juli 2026 inzake het economisch, sociaal, werkgelegenheids-, structuur- en begrotingsbeleid van Nederland, PbEU C/2026/3932, punt 25.
(36) Nederland heeft geen omvangrijke defensie-industrie, zodat veel militair materieel op dit moment ingevoerd moet worden. Mede daarom dragen defensie-uitgaven maar in beperkte mate bij aan de economische groei en is het de vraag of deze uitgaven productiviteitsbevorderend zijn. CPB (2025). Macro-economische effecten van hogere defensie-uitgaven.
(37) Ministerie van Economische Zaken en Klimaat (2026). Update Taskforce Toekomstige Welvaart en Vestigingsklimaat. Kamerbrief BPZ/107452619.
(38) Knol, J., J. van Rijn, D. van Vuuren en V. Ziesemer (2025). Sectoren van de toekomst. IPE en SEO Economisch Onderzoek.
(39) Erken, H (2024). Lage groei productiviteit mede door ongunstige structuur economie, ESB 109(4837S), 16-20.
(40) De werkgelegenheidsgroei in onder andere zakelijke diensten, horeca, curatieve zorg en kunst, cultuur en recreatie droegen hieraan bij. Hoewel dit soort verschuivingen op zich wenselijk kunnen zijn, heeft dit wel een effect op de arbeidsproductiviteitsgroei.
(41) DenkWerk (2025). Kiezen én delen.
(42) Centraal Planbureau (2023). De Nederlandse economie in historisch perspectief.
(43) Zie bijvoorbeeld Centraal Planbureau (2026). Nationale Productiviteitsmonitor 2025.
(44) De uitgaven aan landbouwsubsidies bedragen voor 2026 ruim €2 mld. inclusief regelingen voor beëindigen, verplaatsen of extensivering en ruim €1 mld. exclusief deze regelingen. Daarnaast ontvangt de Nederlandse landbouw ook EU-subsidies. Kamerstukken II 2025/09, 36800-XIV, nr 2, p36-37.
(45) Waaronder de landbouwvrijstelling die de heffingsgrondslag voor de inkomsten- en vennootschapsbelasting beperkt. Het budgettair beslag van deze regeling wordt voor 2026 op €1,38 mld. geschat. Ministerie van Financiën (2026). Miljoenennota 2027, bijlage 4.3 tabel 4.3.2.
(46) DNB (2026). Gezonde bedrijven, gezonde groei: Dynamiek, marktmacht en misallocatie in het Nederlandse bedrijfsleven.
(47) Centraal Planbureau (2025). Proces creatieve destructie verzwakt in Nederland.
(48) Centraal Planbureau (2020). Stromen en ongelijkheid op de arbeidsmarkt.
(49) DNB (2026). Gezonde bedrijven, gezonde groei: Dynamiek, marktmacht en misallocatie in het Nederlandse bedrijfsleven.
(50) Voorbeeld hiervan is beleid dat het zelfstandig ondernemerschap of migratie stimuleert. Zelfstandigen zonder personeel (ZZP-ers) worden bijvoorbeeld gestimuleerd doordat voor zelfstandigen geen ontslagbescherming en loondoorbetaling bij ziekte geldt en zij profiteren van de MKB-winstvrijstelling en zelfstandigenaftrek.
(51) Bestemmingsbeleid heeft invloed op de waarde en daarmee op de transacties en de verdeling van grond. Wel wordt de handelingsruimte van beleidsmakers beperkt, doordat de verdeling van grond het resultaat is van transacties uit het verleden waaraan rechten kunnen worden ontleend.
(52) Ministerie van Economische Zaken en Klimaat (2026). Tweede productiviteitsagenda. Kamerbrief Ministerie van Economische Zaken en Klimaat, DGED-AEP/107187537
(53) SEO (2025). Slimme investeringen: Naar een kwantificering van de bbp-effecten van investeringen in onderwijs en onderzoek en ontwikkeling; CPB (2026). Het human capital model van het CPB.
(54) De nationale rekeningen boeken een uitgave bijvoorbeeld op het tijdstip waarop de economische activiteit en de transactie plaats vindt (transactiebasis). De Miljoenennota gaat uit van het moment waarop het geld wordt uitgegeven (kasbasis). Voor cijfers die betrekking hebben op toekomstige jaren gaat de Miljoenennota uit van de gebudgetteerde cijfers, terwijl het CPB een inschatting maakt op basis van economische uitgangspunten. De geraamde overheidsuitgaven van het CPB kunnen mede daardoor afwijken van die uit de Miljoenennota.
(55) Instellingsbesluit productiviteitsraad.; Tweede Kamer der Staten-Generaal. (2026). Motie van het lid Aartsen over een rijksbrede verkenning van meer sturing op arbeidsbesparing en arbeidsproductiviteit binnen bestaande regelingen. Kamerstukken II 2023/24, 29861 nr. 142.
(56) Wennink (2025). De route naar toekomstige welvaart.
(57) Deze afhankelijkheid strekt zich bovendien uit tot grondstoffen en halffabricaten die noodzakelijk zijn voor de energietransitie zelf, zoals kritieke metalen en mineralen, waarvoor de Europese Unie in grote mate afhankelijk is van een beperkt aantal derde landen, in het bijzonder China.
(58)PBL/CPB (2026). Trends voor de toekomst van de industrie; Verordening 2023/956 tot instelling van een mechanisme voor koolstofgrenscorrectie.; Onlangs heeft de Europese Commissie onder meer voorgesteld om, onder bepaalde voorwaarden, het aantal beschikbare emissierechten voor bedrijven in de periode tot 2040 minder snel te laten afnemen en ook na 2030 gratis emissierechten beschikbaar te stellen. Europese Commissie (2026). Proposal for a directive of the European Parliament and of the Council amending Directive 2003/87/EC and Decision (EU) 2015/1814 as regards driving competitiveness and cost-effective carbonization.; In de Clean Industrial Deal van 26 februari 2025 zijn maatregelen opgenomen voor decarbonisatie van de industrie. Europese Commissie (2025). Mededeling van de Commissie aan het Europees Parlement, de Raad, het Europees Economisch en Sociaal Comité en het Comité van de Regio's - De Clean Industrial Deal: Een gezamenlijke routekaart voor concurrentievermogen en decarbonisatie
(59) Voorstel tot wijziging van Richtlijn 2003/87, COM(2026) 616.
(60) Ministerie van Economische Zaken (2019). Klimaatakkoord.
(61) Advies van de Afdeling advisering van de Raad van State van 9 september 2026 over de Klimaat- en Energienota 2026, (W19.26.00232/IV).
(62) Planbureau voor de Leefomgeving (2025). Klimaat- en Energieverkenning 2025.
(63) Schuldbeheersing, productiviteitsgroei en het versnellen van de energietransitie.
(64) Het betreft het begrotingstoezicht, bedoeld in het Verdrag inzake Stabiliteit, Coördinatie en Bestuur (VSCB), in artikel 5 van Verordening (EU) 473/2013 en zoals opgenomen in artikel 2a, eerste lid van de Wet houdbare overheidsfinanciën.
(65) Gelet op artikel 15, tweede lid, van Verordening (EU) 2024/1263 kan een lidstaat bij aantreden van een nieuwe regering een herzien budgettair-structureel plan voor de middellange termijn indienen.
(66) Ministerie van Financiën (2026). Budgettair-structureel plan voor de middellange termijn 2026-2030.
(67) Europese Commissie (2026). Aanbeveling voor een aanbeveling van de Raad tot goedkeuring van het nationaal budgettair-structureel plan voor de middellange termijn van Nederland.
(68) Ministerie van Financiën (2024). Budgettair-structureel plan voor de middellange termijn.
(69) Raad van de Europese Unie (2026). Aanbeveling van de Raad tot vaststellen van het nationaal budgettair-structureel plan voor de middellange termijn. ECOFIN 874.
(70) Europese Commissie (2026). Landenrapport Nederland 2026.
(71) Europese Commissie (2026). Aanbeveling van de Europese Commissie voor een aanbeveling aan de Raad over het economisch, sociaal, werkgelegenheids-, structureel en begrotingsbeleid van Nederland voor 2026, COM(2026) 219 final.
(72) Verordening (EU) 2024/1263, artikel 21.
(73) Europese Commissie (2025). Communication from the Commission - Accommodating increased defence expenditure within de Stability and Growth Pact.
(74) "Op 8 juli 2025 activeerde de Raad de nationale ontsnappingsclausule voor 15 lidstaten: België, Bulgarije, Denemarken, Estland, Finland, Griekenland, Hongarije, Kroatië, Letland, Litouwen, Polen, Portugal, Slovenië, Slowakije en Tsjechië. Op 10 oktober 2025 activeerde de Raad de nationale ontsnappingsclausule voor Duitsland; op 17 februari 2026 voor Oostenrijk; op 12 juni voor Spanje." Bron: Nationale ontsnappingsclausule voor defensie-uitgaven - Consilium
(75) Europese Commissie (2026). Mededeling van de Commissie aan het Europees Parlement, de Raad, de Europese Centrale Bank, het Europees Economisch en Sociaal Comité, het Comité van de Regio’s en de Europese Investeringsbank - Europees Semester 2026 - Voorjaarspakket.
(76) Lidstaten met een schuld boven de 60% bbp mogen jaarlijks tot 0,3% bbp afwijken van hun uitgavenpad en opgeteld over meer jaren tot 0,6% bbp.
(77) Er is een groeicijfer per jaar aanbevolen. Deze jaarlijkse aanbevolen groeicijfers voor de netto primaire uitgaven zijn: 4,7% in 2026, 3,5% in 2027, 3,1% in 2028, 3,5% in 2029 en 3,7% in 2030.
(78) De cumulatieve groei wordt berekend op basis van referentiejaar 2025. De cumulatieve groei wordt gebruikt in de jaarlijkse monitoring van de ex-post naleving van de begrotingsregels in de controlerekening. De cumulatieve groeicijfers zijn ook per jaar aangegeven: 4,7% in 2026, 8,4% in 2027, 11,7% in 2028, 15,6% in 2029 en 19,9% in 2030.
(79) In de cMEV werden de Zvw-premies op een andere wijze toegerekend aan de beleidsmatige lastenontwikkeling. Dit werkte door in de netto gecorrigeerde nominale uitgavengroei. In de MEV is dit teruggedraaid en zijn de Zvw-premies op de oude wijze toegerekend aan de beleidsmatige lastenontwikkeling voor de uitgavengroei. Het gebruik van de oude berekeningswijze verhoogt de cumulatieve uitgavengroei licht.
(80) Centraal Planbureau (2026). Concept-Macro Economische Verkenning 2027.
(81) bni staat voor bruto nationaal inkomen en is bepalend voor de afdracht dat lidstaten betalen aan de EU voor diens eigen middelen. De bni-afdracht fungeert daarmee als sluitpost voor de financiering van de EU-begroting.
(82) Centraal Planbureau (2026). Concept-Macro Economische Verkenning 2027.
(83) Ministerie van Financiën (2026). Voorjaarsnota 2026.
(84) Voorbeelden van generale dossiers zijn hogere uitgaven aan Justitie en Veiligheid door hogere asielinstroom en veranderingen in de EU-afdrachten.
(85) Voor de toetsing aan de nationale begrotingsregels is gebruik gemaakt van de versie van de Miljoenennota 2027 die op 1 september door de Raad van State is ontvangen. Hierin was de informatie van de raming van de MEV 2027 nog niet verwerkt. Hierdoor kunnen de cijfers in Tabel D.3 en Tabel D.4. licht afwijken van de gepresenteerde cijfers in de Miljoenennota 2027.
(86) De uitkomsten van de toetsen van de uitgavenkaders worden verder beïnvloed door verschillen tussen boekingen op transactiebasis (boeking wanneer de economische transactie plaats vindt) en kasbasis (boeking wanneer er wordt betaald). De rijksbegroting en de uitgavenkaders worden opgesteld op kasbasis, terwijl het EMU-saldo wordt berekend op transactiebasis. Dit boekhoudkundig aspect komt tot uiting in de verschillen tussen de raming van de onderuitputting van het CPB en het Ministerie van Financiën. Het CPB heeft voor de kadertoetsing namelijk aangenomen dat de onderuitputting op transactiebasis gelijk is aan de onderuitputting op kasbasis, terwijl de onderuitputting op transactiebasis ook in kasschuiven of kastransverschillen kan zitten.
(87) Zie het advies van de Raad van State van 23 oktober 2013 over de tweede nota van wijziging (Herfstakkoord 2013) bij het Belastingplan 2014, Kamerstukken II 2013/14, 33752, nr. 14.
(88) Advies van de Afdeling advisering van de Raad van State (september 2025) over de Miljoenennota 2026 en septemberrapportage begrotingstoezicht 2025, (W06.25.00214/III.)
(89) Ministerie van Financiën (2026). Miljoenennota 2027, hoofdstuk 2.2.
(90) Expertgroep Realistisch Ramen (2025). Op drift of op koers? Analyses en aanbevelingen om beter te ramen en begroten.
(91) Advies van de Afdeling advisering van de Raad van State van 13 april 2026 over de Voorjaarsnota 2026, de Europese Voortgangsrapportage 2026 en het Budgettair Structureel Plan voor de middellange termijn 2026-2030, (W06.26.00062/III).
(92) 18e Studiegroep Begrotingsruimte (2025). De toekomst begint nu; Ministerie van Financiën (2020). Bouwstenen voor een beter belastingstelsel.
(93) Advies van de Afdeling advisering van de Raad van State van 13 april 2026 over de Voorjaarsnota 2026, de Europese Voortgangsrapportage 2026 en het Budgettair Structureel Plan voor de middellange termijn 2026-2030, (W06.26.00062/III).
(94) Zie Centraal Planbureau (2026). Nieuwe indeling beleidsmatige lastenontwikkeling. De lasten op de consumptie zijn inclusief de ontwikkeling van de nominale zorgpremies. De voorgestelde verhoging van het eigen risico zorgt voor een daling van de nominale premies en heeft derhalve een negatief effect.
(95) Afwijkingen van het uitgavenpad worden bijgehouden in een controlerekening. De afwijkingen in deze controlerekening worden niet uitgedrukt als percentage van de uitgavengroei, maar als percentage van het bbp. Afwijkingen zijn toegestaan tot de volgende drempelwaarden: maximaal 0,3% van het bbp op jaarbasis en 0,6% van het bbp cumulatief. Ter illustratie: bij een netto-primaire uitgavenquote van 50% van het bbp leidt een overschrijding van het uitgavenpad met 1% tot een afwijking van 0,5% van het bbp in de controlerekening.